Comment calculer le bouquet en viager libre sans déséquilibrer la rente
Auteur : Bastien Jollivet Publié le Temps de lecture : 9 min
Dans cet article
- Comment calculer le bouquet en viager libre ?
- Partir de la valeur vénale réelle du bien en pleine propriété
- Tenir compte de la spécificité du viager libre, sans décote d’occupation
- Quel pourcentage du prix choisir pour le bouquet ?
- Déterminer la part de capital versée au comptant selon les besoins du vendeur
- Repères de marché, 20 % à 30 % le plus souvent, parfois jusqu’à 40 %
- Comment le bouquet influence-t-il le montant de la rente ?
- Calculer le capital restant à convertir en rente, valeur vénale moins bouquet
- Comprendre l’arbitrage, plus de bouquet, moins de rente
- L’âge du vendeur change-t-il le calcul du bouquet ?
- Utiliser l’espérance de vie statistique pour convertir le capital restant en rente
- Faire un exemple chiffré de calcul du bouquet en viager libre
- Le bouquet en viager libre est-il obligatoire ?
- Peut-on vendre en viager libre avec un petit bouquet ?
- Qui peut vérifier si le bouquet fixé est juridiquement équilibré ?
- Éviter un prix dérisoire ou excessif, pour limiter les risques civils et fiscaux
Imaginez que vous signez chez le notaire pour vendre votre logement en viager libre. Une somme arrive immédiatement sur votre compte, puis une rente complète le paiement au fil du temps. Cette somme initiale, appelée bouquet, ne se choisit pas au hasard. Elle doit répondre à vos besoins de trésorerie sans réduire excessivement votre revenu régulier.
Je vous propose ici une méthode claire pour calculer le bouquet en viager libre. La valeur vénale du bien, l’âge du vendeur, l’espérance de vie statistique et le niveau de rente souhaité entrent tous dans l’équation. Rassurez-vous, la formule ne demande pas un diplôme en mathématiques financières, même si une calculatrice appréciera le voyage.
Comment calculer le bouquet en viager libre ?
Le bouquet correspond à la somme versée comptant par l’acquéreur lors de la signature de l’acte authentique. Avec la rente viagère, il constitue le prix de vente du bien. Le vendeur, appelé crédirentier, choisit généralement son montant selon ses projets, ses dettes et le revenu régulier qu’il souhaite conserver.
En pratique, le calcul suit plusieurs étapes. Il faut d’abord estimer la valeur du logement en pleine propriété, puis fixer la part de capital versée immédiatement. Le solde devient le capital à convertir en rente viagère, selon l’âge du vendeur et les paramètres retenus dans l’acte.
Partir de la valeur vénale réelle du bien en pleine propriété
La valeur vénale représente le prix probable du bien dans une vente classique, hors mécanisme viager. Elle s’appuie sur des biens comparables, un avis de valeur ou une expertise. L’emplacement, l’état général, les travaux, la copropriété, le DPE et la facilité de revente peuvent modifier cette estimation.
En viager libre, le vendeur ne conserve pas de droit d’usage et d’habitation. L’acquéreur peut donc occuper le logement, le louer ou le revendre dès la signature, selon les conditions prévues. Cette disponibilité immédiate distingue le viager libre du viager occupé et justifie une base de calcul fondée sur la pleine propriété.
Tenir compte de la spécificité du viager libre, sans décote d’occupation
Le viager libre ne bénéficie pas d’une décote d’occupation liée à un droit réservé au vendeur. La valeur vénale sert donc directement de référence pour déterminer le prix global. Si un locataire occupe le logement, l’acquéreur peut percevoir les loyers et assume les conséquences prévues par le contrat de location.
Cette absence de décote rend le calcul plus lisible, mais elle ne dispense pas d’une estimation sérieuse. Un prix artificiellement élevé ou trop faible peut fragiliser la vente. Je recommande de faire confronter l’avis immobilier avec l’analyse du notaire, surtout lorsque le bien présente des travaux ou une situation locative particulière.
Quel pourcentage du prix choisir pour le bouquet ?
Les parties fixent librement le bouquet dans le contrat de viager. Dans les pratiques courantes, il représente souvent 20 % à 30 % de la valeur du bien. Certaines opérations montent jusqu’à 40 %, lorsque les besoins immédiats du vendeur ou la structure du financement le justifient.
Déterminer la part de capital versée au comptant selon les besoins du vendeur
Le vendeur peut utiliser le bouquet pour rembourser un emprunt, financer des travaux, aider un proche, constituer une réserve ou réaliser une donation. Il peut aussi simplement sécuriser une somme disponible, ce qui évite de demander à la rente de jouer tous les rôles à la fois.
Je conseille de partir du besoin concret plutôt que d’un pourcentage automatique. Un bouquet élevé apporte davantage de liquidités le jour de la vente, mais il diminue mécaniquement la rente mensuelle. Un bouquet plus faible préserve le revenu régulier, au prix d’un capital immédiat moins confortable.
- Un bouquet élevé convient à un besoin important de trésorerie immédiate.
- Un bouquet modéré laisse davantage de capital à convertir en rente.
- Un bouquet faible peut préserver un revenu mensuel plus élevé.
- L’absence de bouquet reste possible, mais elle augmente la rente à verser.
Repères de marché, 20 % à 30 % le plus souvent, parfois jusqu’à 40 %
Un bouquet de 20 % à 30 % constitue un repère fréquent, pas une règle légale. Pour un bien évalué à 300 000 euros, cela représente 60 000 à 90 000 euros. Un montant supérieur peut réduire la capacité de financement de certains acquéreurs, notamment lorsque des particuliers portent seuls l’opération.
Le montant doit donc rester cohérent avec la valeur du bien et le profil de l’acheteur. Un bouquet dépassant 100 000 euros peut réduire le nombre de candidats particuliers, tandis qu’un bien de grande valeur peut attirer des investisseurs recherchant une opération sans rente ou avec une rente réduite.
Comment le bouquet influence-t-il le montant de la rente ?
Le bouquet et la rente forment deux parties d’un même prix de vente. Lorsque le vendeur augmente la somme reçue chez le notaire, l’acquéreur finance une part plus importante immédiatement. Le capital restant à payer diminue alors, ce qui réduit la rente théorique.
Calculer le capital restant à convertir en rente, valeur vénale moins bouquet
La formule de base reste simple :
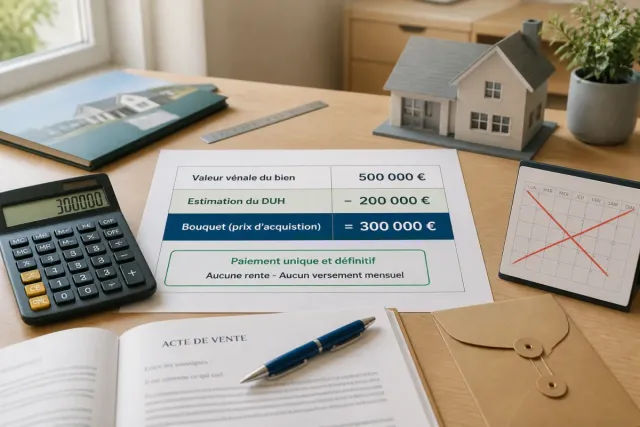
Capital à convertir en rente = valeur vénale du bien en pleine propriété, moins bouquet.
Cette formule donne un premier résultat. Le notaire ou le professionnel chargé du calcul applique ensuite les paramètres liés à l’âge, à l’espérance de vie statistique, au nombre de vendeurs et au taux de capitalisation ou d’actualisation retenu.
Comprendre l’arbitrage, plus de bouquet, moins de rente
Un vendeur qui privilégie la rente peut réduire le bouquet. À l’inverse, celui qui doit rembourser une dette ou financer un projet peut demander davantage comptant. Le bon équilibre dépend donc de la situation patrimoniale, des revenus existants et des dépenses prévisibles.
La rente peut être mensuelle, trimestrielle ou annuelle. Le contrat peut aussi prévoir une indexation, par exemple selon l’évolution des prix à la consommation. Cette clause protège partiellement le pouvoir d’achat, mais elle doit être examinée avec le reste des garanties contractuelles.
| Bouquet | Capital restant sur un bien de 300 000 euros | Effet attendu |
|---|---|---|
| 0 % | 300 000 euros | Rente théorique plus élevée |
| 20 % | 240 000 euros | Équilibre entre capital et rente |
| 30 % | 210 000 euros | Capital immédiat renforcé |
| 40 % | 180 000 euros | Rente théorique plus faible |
L’âge du vendeur change-t-il le calcul du bouquet ?
L’âge du vendeur influence surtout la conversion du capital restant en rente. Plus le crédirentier est âgé, plus la durée statistique de versement tend à être courte. À capital identique, cette situation peut donc produire une rente mensuelle plus élevée.
Utiliser l’espérance de vie statistique pour convertir le capital restant en rente
Les calculs s’appuient sur des tables de mortalité, notamment celles utilisées par les assureurs ou issues de données statistiques publiques. Une approche simplifiée consiste à diviser le capital restant par le nombre d’années d’espérance de vie statistique, puis par douze pour obtenir une rente mensuelle.
Cette méthode reste indicative. Le calcul professionnel peut intégrer un taux de capitalisation, une actualisation financière, une indexation et la situation d’un viager sur deux têtes. Dans ce dernier cas, la rente court jusqu’au décès du dernier vivant, ce qui modifie la durée statistique retenue.
Le viager repose sur un aléa réel. Si le vendeur vit plus longtemps que l’espérance statistique, l’acquéreur versera davantage que la valeur initialement estimée. S’il décède plus tôt, le total versé pourra rester inférieur à cette valeur. L’assurance du calcul ne peut donc pas supprimer l’incertitude, seulement l’encadrer.
Faire un exemple chiffré de calcul du bouquet en viager libre
Prenons le cas d’un vendeur âgé de 80 ans qui cède un logement libre de toute occupation pour une valeur vénale de 300 000 euros. Il choisit un bouquet correspondant à 30 % du prix, soit 90 000 euros versés à la signature chez le notaire.
Le capital restant à convertir en rente s’élève alors à 210 000 euros. Si l’espérance de vie statistique retenue atteint 8,5 années, la durée théorique représente 102 mois. Une approche simple donne le calcul suivant :
210 000 euros ÷ 102 mois = environ 2 059 euros par mois.
Ce montant constitue une estimation pédagogique, et non une rente contractuelle définitive. Le notaire peut retenir d’autres paramètres, notamment un taux de capitalisation, une indexation ou une clause particulière. Les charges, les travaux et les garanties du vendeur peuvent également influencer la négociation globale.
J’ai déjà vu des vendeurs choisir un bouquet élevé pour solder un crédit, puis regretter la baisse de leur revenu mensuel. La simulation de plusieurs scénarios évite ce décalage. Comparer un bouquet de 20 %, 30 % et 40 % permet de visualiser immédiatement le compromis entre liquidité et rente.
Le bouquet en viager libre est-il obligatoire ?
Le bouquet n’est pas obligatoire. Les parties peuvent conclure un viager libre avec un bouquet faible, voire sans bouquet. Dans ce cas, l’acquéreur règle une part plus importante du prix sous forme de rente viagère, versée jusqu’au décès du crédirentier.
Peut-on vendre en viager libre avec un petit bouquet ?
Un petit bouquet peut convenir lorsque le vendeur privilégie un revenu régulier. Il peut aussi faciliter le financement de l’acquéreur, qui mobilise moins de liquidités au départ. En contrepartie, la rente augmente et l’acquéreur doit disposer d’une capacité de paiement durable.
Un viager sans bouquet n’est toutefois pas automatiquement plus avantageux. Le vendeur perd sa liquidité immédiate et dépend davantage de la régularité des versements. L’acte doit donc prévoir des garanties solides, une clause résolutoire et les modalités applicables en cas d’impayé.
Qui peut vérifier si le bouquet fixé est juridiquement équilibré ?
Le notaire vérifie la cohérence de la vente, la rédaction de l’acte et les garanties attachées au paiement de la rente. Une expertise immobilière ou un avis de valeur indépendant peut compléter son analyse. Cette double approche limite les discussions ultérieures sur le prix du bien et le montant du bouquet.
Éviter un prix dérisoire ou excessif, pour limiter les risques civils et fiscaux
Le prix de vente ne doit être ni dérisoire ni artificiellement excessif. Une sous-évaluation peut provoquer une contestation des héritiers, une action en nullité ou une requalification fiscale. À l’inverse, un prix irréaliste peut rendre l’opération difficile à financer et affaiblir sa crédibilité économique.
Le caractère aléatoire du viager doit porter sur la durée de vie du vendeur, pas sur un déséquilibre fabriqué entre le bouquet et la rente. Le décès du crédirentier doit rester imprévisible au moment de la signature. Selon Service-Public.fr, un décès intervenant dans les vingt jours suivant la vente peut remettre en cause la validité de l’opération.
Pour fixer un bouquet cohérent, je retiens donc trois contrôles simples : une valeur vénale documentée, une simulation de rente selon l’âge du vendeur et un acte notarié qui protège les deux parties. Le chiffre final doit surtout rester compatible avec les besoins de trésorerie du vendeur et la capacité réelle de paiement de l’acquéreur.
Questions et réponses
Sur quelle base calcule-t-on le bouquet en viager libre ?
Le calcul part de la valeur vénale réelle du bien en pleine propriété, c'est-à-dire son prix probable dans une vente classique. En viager libre, il n'y a pas de décote d'occupation liée à un droit d'usage conservé par le vendeur.
Quel pourcentage du prix représente généralement le bouquet ?
Dans les pratiques courantes, le bouquet représente souvent 20 % à 30 % de la valeur du bien. Certaines ventes montent jusqu'à 40 % lorsque le vendeur a un besoin de trésorerie plus important ou que le montage le permet.
Comment le bouquet influence-t-il la rente viagère ?
Le bouquet et la rente composent ensemble le prix de vente. Plus le bouquet est élevé, plus le capital restant à convertir en rente diminue, ce qui réduit la rente théorique.
La base de calcul est simple : capital à convertir en rente = valeur vénale du bien en pleine propriété moins bouquet.
Peut-on vendre en viager libre avec un petit bouquet ou sans bouquet ?
Oui, un bouquet faible reste possible et permet de préserver une rente mensuelle plus élevée. L'absence de bouquet peut aussi être prévue, mais elle augmente alors la rente à verser par l'acquéreur.
Quels éléments faut-il regarder avant de fixer le montant du bouquet ?
Le vendeur doit partir de ses besoins concrets, par exemple rembourser un emprunt, financer des travaux ou constituer une réserve. Il faut aussi tenir compte de l'âge du vendeur, de l'espérance de vie statistique, de la situation du bien et de la capacité de financement de l'acheteur.