Calcul viager libre, méthode complète pour estimer bouquet et rente
Auteur : Bastien Jollivet Publié le Temps de lecture : 9 min
Dans cet article
- Comprendre le calcul d’un viager libre
- Quelle différence de calcul entre un viager libre et un viager occupé ?
- Les bases à connaître avant de calculer un viager libre
- Déterminer la valeur vénale du bien, point de départ du calcul
- Pourquoi le prix se calcule sur la valeur libre du bien
- Comment déterminer le bouquet en viager libre ?
- Répartir le prix entre bouquet et rente selon le projet du vendeur
- Comment calculer la rente viagère d’un viager libre ?
- Méthode de calcul à partir du capital restant après bouquet
- L’espérance de vie change-t-elle le calcul du viager libre ?
- Peut-on calculer un viager libre sur deux têtes ?
- Quels frais faut-il ajouter dans le calcul d’un viager libre ?
- Exemple concret de calcul d’un viager libre
- Un simulateur de calcul viager libre est-il fiable ?
- Pourquoi faire valider le calcul par un professionnel du viager
Imaginez que vous vendiez un appartement tout en recevant immédiatement un capital, puis un revenu jusqu’à la fin de votre vie. Le calcul viager libre permet d’organiser cette vente avec précision, sans laisser les chiffres jouer aux devinettes.
Dans ce montage, je distingue toujours la valeur du bien, le bouquet, la rente, l’âge du crédirentier et les frais annexes. Le vendeur libère immédiatement le logement, tandis que l’acheteur peut l’habiter, le louer ou le conserver comme investissement.
Comprendre le calcul d’un viager libre
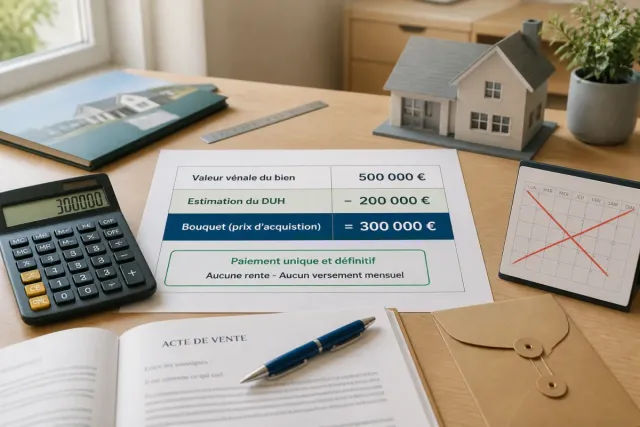
Le viager libre repose sur une vente immobilière classique, complétée par un paiement différé et aléatoire. Le crédirentier vend son bien au débirentier contre un bouquet versé comptant et une rente viagère versée jusqu’à son décès.
Le prix final réellement payé reste inconnu au jour de la signature. Cette incertitude constitue l’aléa viager, car la durée de versement dépend de la longévité du vendeur. Le calcul fournit donc une estimation cohérente, mais jamais une facture définitive.
Quelle différence de calcul entre un viager libre et un viager occupé ?
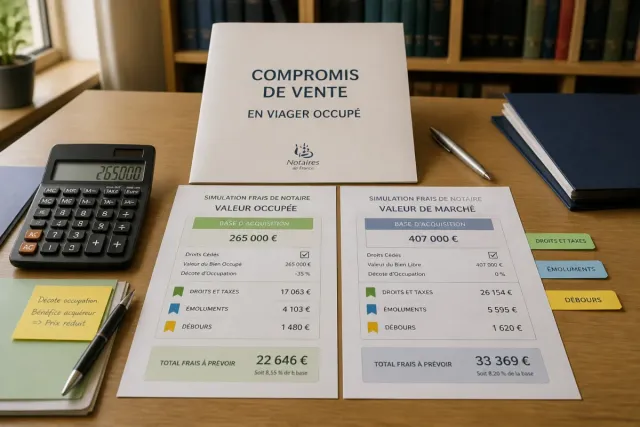
En viager occupé, le vendeur conserve généralement un droit d’usage et d’habitation. Le professionnel applique alors une décote d’occupation, qui réduit la valeur économique transmise à l’acheteur.
Le viager libre ne comporte pas cette décote. L’acheteur obtient la pleine jouissance du bien dès la signature, ce qui rend le prix de vente plus élevé. La rente se calcule donc sur le capital restant après le bouquet, sans retrancher la valeur d’un droit d’occupation.
Les bases à connaître avant de calculer un viager libre
Je commence toujours par réunir quelques données fiables. La valeur vénale du bien constitue le point de départ, puis les parties fixent le prix de vente, le bouquet et la rente.
- La valeur vénale du bien libre de toute occupation
- L’âge et le sexe du ou des crédirentiers
- Le montant du bouquet versé à la signature
- L’espérance de vie statistique retenue
- La méthode de calcul appliquée
- La répartition des frais et l’indexation éventuelle de la rente
L’article 1976 du Code civil laisse aux parties une liberté importante, puisqu’elles fixent le taux de la rente d’un commun accord. Cette liberté ne dispense pas d’un prix cohérent avec le marché.
Déterminer la valeur vénale du bien, point de départ du calcul
La valeur vénale correspond au prix auquel le bien pourrait se vendre dans des conditions normales, libre de toute occupation. Elle dépend de la localisation, de la surface, de l’état général, de la demande locale et des transactions comparables.
Une estimation trop optimiste gonfle artificiellement le bouquet et la rente. À l’inverse, une sous-évaluation peut fragiliser le vendeur, ses héritiers et la sécurité fiscale de la transaction. Je recommande donc de croiser plusieurs références plutôt que de retenir le prix affectif du logement, souvent excellent mais rarement coté en bourse.
Pourquoi le prix se calcule sur la valeur libre du bien
L’acheteur dispose immédiatement du logement en viager libre. Il peut y vivre, le louer et percevoir des loyers, ou réaliser des travaux avant sa mise en location. Le calcul doit intégrer cette jouissance immédiate.
Dans un viager occupé, la valeur occupée résulte d’une décote liée au droit conservé par le vendeur. En viager libre, cette réduction disparaît. La valeur libre sert donc directement de base au prix négocié entre les parties.
Comment déterminer le bouquet en viager libre ?
Le bouquet désigne la somme payée comptant chez le notaire au moment de la vente. Les parties le fixent librement, selon les besoins du vendeur et la capacité financière de l’acheteur.
En pratique, le bouquet représente souvent entre 20 % et 40 % de la valeur vénale. Une proportion de 30 % revient fréquemment dans les simulations, mais elle ne constitue ni une obligation ni une règle automatique.
Répartir le prix entre bouquet et rente selon le projet du vendeur
Un bouquet élevé procure davantage de liquidités immédiates et réduit le montant de la rente. Cette option peut financer un projet, rembourser un crédit ou contribuer aux frais d’un hébergement spécialisé.
Un bouquet plus modeste augmente le capital converti en rente. Le vendeur reçoit alors un revenu périodique plus conséquent, mais il conserve moins de liquidités disponibles au départ. Je mets toujours en regard le besoin immédiat et le revenu recherché sur la durée.
| Bouquet | Montant comptant | Capital converti en rente |
|---|---|---|
| 20 % | 60 000 € | 240 000 € |
| 30 % | 90 000 € | 210 000 € |
| 40 % | 120 000 € | 180 000 € |
Comment calculer la rente viagère d’un viager libre ?
La rente correspond théoriquement au capital restant après déduction du bouquet. Le calcul doit ensuite tenir compte de la durée probable de versement, d’un éventuel taux de rente et des modalités prévues dans l’acte notarié.
Méthode de calcul à partir du capital restant après bouquet
La méthode fondée sur l’espérance de vie suit une formule simple. On soustrait le bouquet à la valeur du bien, puis on divise le capital restant par le nombre d’années estimées. La rente annuelle obtenue se divise ensuite par douze.
Rente mensuelle = (valeur du bien − bouquet) ÷ espérance de vie estimée ÷ 12
Prenons un bien évalué à 300 000 euros, avec un bouquet de 90 000 euros. Le capital restant atteint 210 000 euros. Avec une espérance de vie estimée à 8,5 ans, soit 102 mois, la rente ressort à environ 2 058,82 euros par mois.
Une autre méthode applique un taux annuel lié à l’âge. La formule devient alors capital restant multiplié par le taux, puis divisé par douze. Les exemples de barèmes citent parfois 6,5 % à 65 ans, 8,5 % à 75 ans et 12 % à 85 ans, mais les taux varient selon les pratiques.
L’espérance de vie change-t-elle le calcul du viager libre ?
Oui, l’âge du vendeur modifie directement la rente estimée. Plus le crédirentier est jeune, plus la durée statistique de versement s’allonge, ce qui réduit généralement la rente mensuelle pour un capital identique.
Les tables de mortalité de l’Insee servent souvent de référence. Elles produisent une moyenne statistique, pas une prédiction individuelle. Une personne ne reçoit donc pas une rente différente parce qu’une table annonce une durée moyenne précise, heureusement pour elle et pour les mathématiques.
Le sexe peut aussi entrer dans le calcul de certains outils, car les tables statistiques distinguent les profils. Les professionnels peuvent retenir une méthode différente, avec un taux par âge, une espérance de vie ou une actualisation financière.
Peut-on calculer un viager libre sur deux têtes ?
Le viager sur deux têtes concerne deux crédirentiers, souvent un couple. La rente continue jusqu’au décès du dernier vivant, sauf clause contraire prévue dans l’acte.
La durée probable de versement s’allonge donc par rapport à une vente sur une seule tête. Le calcul doit intégrer les âges, les sexes, la réversion éventuelle et les conditions précises de la rente. Ce montage mérite une simulation dédiée, car une moyenne rapide peut devenir franchement acrobatique.
Quels frais faut-il ajouter dans le calcul d’un viager libre ?
Le bouquet et la rente ne résument pas le coût global de l’opération. L’acquéreur doit prévoir les frais d’acquisition, les émoluments et débours du notaire, ainsi que les éventuels frais d’intermédiaire.
La répartition des charges doit apparaître clairement dans l’acte. En viager libre, l’acheteur assume généralement les dépenses liées à la propriété et à l’usage du bien dès la remise des clés, notamment les charges courantes, les travaux et les impôts locaux selon la situation.
Le vendeur doit également examiner la fiscalité du bouquet, de la rente et de la plus-value immobilière. Le traitement dépend notamment de la nature du bien, de sa durée de détention et de son usage. Une validation notariale ou fiscale évite de transformer une bonne estimation en mauvaise surprise administrative.
L’acte peut prévoir une indexation de la rente, une clause résolutoire et une garantie hypothécaire. Ces protections influencent la sécurité de chacun, même si elles ne modifient pas toujours la formule mathématique de départ.
Exemple concret de calcul d’un viager libre
Un appartement vaut 125 000 euros sur le marché libre. Le vendeur, âgé de 70 ans, souhaite recevoir un bouquet de 35 000 euros. Le capital restant à convertir atteint donc 90 000 euros.
Si l’estimation statistique retient 9,2 années de versement, la rente annuelle s’élève à 90 000 ÷ 9,2, soit environ 9 782,61 euros. La rente mensuelle atteint alors 815,22 euros, avant indexation et avant l’application des clauses prévues dans l’acte.
Ce résultat reste une base de discussion. Un professionnel peut retenir une table différente, un taux de rente ou une actualisation. Avec une autre méthode, la rente mensuelle changera sans que le calcul initial soit nécessairement faux.
Un simulateur de calcul viager libre est-il fiable ?
Un simulateur fournit une estimation rapide à partir de la valeur du bien, de l’âge, du sexe, du bouquet et de la méthode sélectionnée. Certains outils ajoutent la localisation, le loyer de marché et un taux d’actualisation compris, par exemple, entre 3 % et 6 %.
Ces paramètres donnent une première fourchette utile pour comparer plusieurs scénarios. Je peux ainsi mesurer l’effet d’un bouquet de 20 %, 30 % ou 50 % sur la rente, sans refaire chaque opération à la main avec une calculatrice qui réclame déjà sa retraite.
Un simulateur ne connaît toutefois pas toujours l’état réel du bien, les charges, les travaux, la situation familiale, les garanties souhaitées ou les clauses de réversion. Son résultat reste indicatif et ne remplace pas l’acte authentique.
Pourquoi faire valider le calcul par un professionnel du viager
Le notaire ou un professionnel spécialisé vérifie la valeur vénale, la cohérence du prix, les modalités de la rente et la répartition des obligations. Il peut aussi repérer une sous-évaluation susceptible de provoquer une contestation ou une requalification fiscale.
La validation porte également sur l’aléa viager. Une rente dérisoire ou une durée prévisible trop courte peut fragiliser la vente. Le professionnel examine alors les circonstances concrètes, les garanties du vendeur et la rédaction de la clause résolutoire.
Je conseille de demander au moins deux simulations lorsque l’écart entre les méthodes devient significatif. La comparaison ne désigne pas automatiquement un gagnant, mais elle révèle les hypothèses qui font varier le bouquet et la rente. C’est souvent là que se trouve la vraie décision patrimoniale.
Questions et réponses
Quelle est la base de calcul d'un viager libre ?
La base de calcul est la valeur vénale du bien libre de toute occupation. Comme l'acheteur obtient la pleine jouissance dès la signature, il n'y a pas de décote d'occupation à appliquer.
Comment se répartit le prix entre bouquet et rente ?
Les parties fixent librement cette répartition selon les besoins du vendeur et la capacité financière de l'acheteur. En pratique, le bouquet représente souvent entre 20 % et 40 % de la valeur du bien, le solde étant converti en rente.
Comment calculer la rente d'un viager libre ?
La méthode la plus simple consiste à soustraire le bouquet à la valeur du bien, puis à diviser le capital restant par la durée estimée de versement. La rente annuelle obtenue est ensuite divisée par douze pour obtenir une mensualité.
Pourquoi le viager libre coûte-t-il plus cher qu'un viager occupé ?
Le viager libre donne à l'acheteur l'usage immédiat du logement. Il peut l'habiter, le louer ou le conserver comme investissement, ce qui explique l'absence de décote et un prix de vente plus élevé.
L'âge du vendeur change-t-il le montant de la rente ?
Oui, l'âge du crédirentier a un effet direct sur le calcul. Plus l'espérance de vie retenue est longue, plus la rente mensuelle estimée baisse, puisque le capital est réparti sur une durée plus importante.