Viager sans rente, fonctionnement, calcul et risques
Auteur : Bastien Jollivet Publié le Temps de lecture : 9 min
Dans cet article
- Qu’est-ce qu’un viager sans rente pour le vendeur et l’acheteur
- Le viager sans rente est-il vraiment sans rente viagère
- Quel droit le vendeur conserve-t-il après la vente
- Peut-on vendre un bien en viager sans rente tout en y vivant
- Quelle différence entre viager sans rente et viager classique
- Quelle différence entre viager sans rente et nue-propriété
- Comment est calculé le prix d’un viager sans rente
- Comment déterminer la valeur vénale du bien immobilier
- Comment évaluer le droit d’usage et d’habitation
- Comment calculer le bouquet d’un viager sans rente
- Quels frais de notaire prévoir pour un viager sans rente
- Qui paie les charges et les travaux après la vente
- Quelles clauses vérifier dans l’acte notarié
- Quels sont les avantages et les risques du viager sans rente
Imaginez que vous vendiez votre logement, encaissiez tout le prix chez le notaire, puis continuiez à y vivre. C’est le principe du viager sans rente, une formule qui attire les propriétaires souhaitant obtenir rapidement un capital. Je préfère toutefois poser le cadre dès le départ, car cette expression reste juridiquement approximative. Dans la pratique, elle désigne souvent une vente avec réserve d’un droit d’usage et d’habitation, plutôt qu’un véritable viager au sens strict.
Le vendeur reçoit un bouquet unique et l’acheteur paie la totalité du prix comptant. Aucun versement mensuel ne vient ensuite s’inviter dans le budget familial, ce qui simplifie le mécanisme. Le vendeur conserve généralement l’occupation du logement jusqu’à son décès, tandis que l’acquéreur récupère la pleine jouissance du bien après sa libération.
Qu’est-ce qu’un viager sans rente pour le vendeur et l’acheteur
Le viager sans rente correspond à une vente immobilière dont le prix est versé intégralement lors de la signature de l’acte authentique. Le vendeur, appelé crédirentier dans le vocabulaire du viager, reçoit donc un capital unique. L’acheteur, appelé débirentier, ne verse ensuite ni mensualité, ni trimestre, ni annuité.
Cette opération ressemble davantage à une vente en pleine propriété avec réserve de droit d’usage et d’habitation. Le droit conservé par le vendeur réduit la valeur immédiatement disponible pour l’acheteur. Celui-ci acquiert toutefois la propriété du bien dès la signature, même s’il ne peut pas encore l’occuper.
Le viager sans rente est-il vraiment sans rente viagère
Oui, aucune rente viagère ne circule après la vente. Le prix prend la forme d’un bouquet unique, nécessairement plus élevé que dans un viager classique, puisque l’acheteur règle toute la somme dès l’origine.
Sur le plan juridique, le terme reste un abus de langage. Les articles 1968 à 1983 du Code civil rattachent le viager à un contrat aléatoire, notamment fondé sur le versement d’une rente. Sans rente, l’opération relève plutôt d’une vente avec réserve de DUH, ou parfois d’une vente en nue-propriété.
Quel droit le vendeur conserve-t-il après la vente
Le vendeur conserve généralement un droit d’usage et d’habitation. Ce DUH lui permet d’occuper personnellement le logement jusqu’à son décès, selon les conditions prévues dans l’acte. Il ne peut normalement ni louer le bien, ni le prêter à un tiers.
Le vendeur ne dispose donc pas des mêmes prérogatives qu’un usufruitier. L’usufruit peut permettre d’habiter le logement, de le louer et d’en percevoir les loyers. Le DUH offre une protection plus limitée, mais il répond souvent au besoin principal, rester chez soi sans gérer un locataire.
Peut-on vendre un bien en viager sans rente tout en y vivant
Oui, cette formule correspond généralement à un viager occupé. Le vendeur reste dans son logement pendant toute la durée de son droit, sauf s’il libère les lieux plus tôt. L’acte doit alors préciser les conséquences de cette libération, notamment la possibilité pour l’acheteur d’occuper ou de louer le bien.
J’ai déjà rencontré ce cas dans les échanges autour d’une maison familiale. Le propriétaire souhaitait financer des travaux et aider ses enfants, mais refusait de déménager. Le bouquet lui apportait des liquidités, tandis que le DUH protégeait son quotidien. Le notaire devait surtout verrouiller les charges et les conditions de départ.
Quelle différence entre viager sans rente et viager classique
Le viager classique combine un bouquet versé à la signature et une rente viagère payée jusqu’au décès du vendeur. Le viager sans rente supprime totalement cette rente. L’acheteur connaît donc immédiatement son prix d’acquisition, sans dépendre de la durée de vie du crédirentier pour calculer son coût final.
| Élément | Viager sans rente | Viager classique |
|---|---|---|
| Paiement | Prix payé comptant | Bouquet et rente périodique |
| Occupation | Généralement conservée par le vendeur | Libre ou occupée selon l’acte |
| Coût final | Fixé dès la signature | Dépend de la durée de versement |
| Aléa principal | Durée d’occupation | Durée de vie et montant de la rente |
Le viager classique repose sur un véritable aléa. Le décès du vendeur doit rester imprévisible lors de la signature. Un décès intervenant dans les vingt jours suivant l’acte peut notamment remettre en cause la validité de la vente selon les règles rappelées par Service-Public.fr. Le viager sans rente élimine l’aléa lié aux paiements périodiques, ce qui modifie sa qualification.
Quelle différence entre viager sans rente et nue-propriété
Les deux montages se ressemblent, car le vendeur conserve un droit tandis que l’acheteur acquiert la propriété économique du bien. La différence dépend principalement du droit réservé. Avec un DUH, le vendeur peut habiter le logement, mais il ne peut normalement pas le louer.
Avec une réserve d’usufruit, le vendeur dispose de droits plus larges. Il peut occuper le bien ou le louer, puis percevoir les loyers, si l’acte le prévoit. La nue-propriété s’inscrit souvent dans une logique patrimoniale et fiscale, tandis que le viager sans rente répond davantage à un besoin immédiat de capital.
Comment est calculé le prix d’un viager sans rente
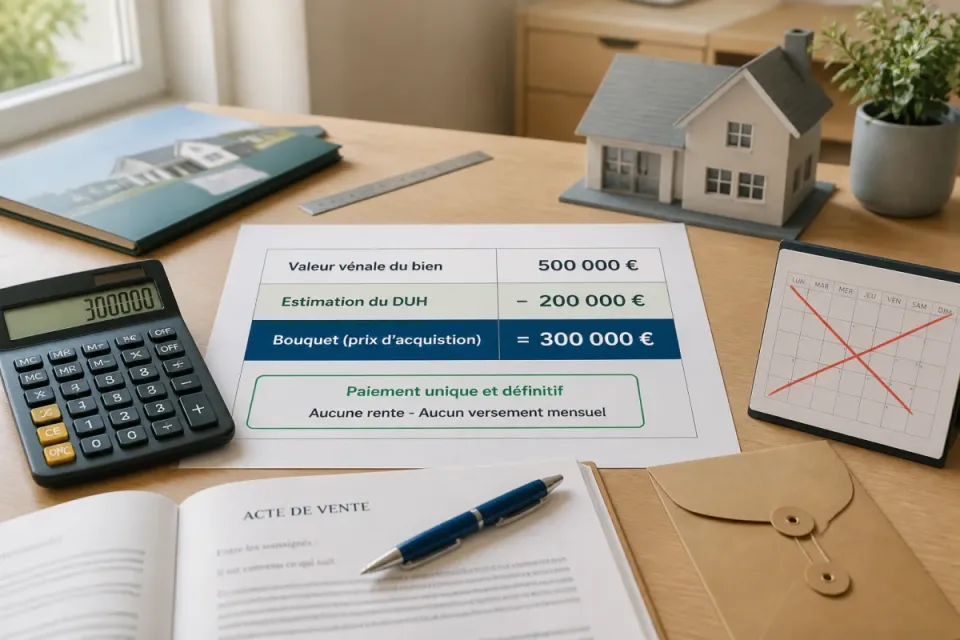
Le calcul ne nécessite pas de déterminer une rente viagère. Le professionnel part de la valeur vénale du bien, puis déduit la valeur du droit conservé par le vendeur. Le montant obtenu forme le prix payé comptant, souvent appelé bouquet par commodité.
L’évaluation dépend de plusieurs paramètres, notamment l’âge du vendeur, son espérance de vie, la composition du foyer, l’état du logement et les conditions du marché immobilier. Une décote proche de 50 % de la valeur vénale peut parfois apparaître, mais cette proportion ne constitue jamais une règle automatique.
Comment déterminer la valeur vénale du bien immobilier
La valeur vénale correspond au prix auquel le logement pourrait se vendre dans des conditions normales de marché. L’évaluation examine la localisation, la surface, l’état général, les prestations, les ventes comparables et la demande locale.
Je conseille de distinguer cette valeur du prix finalement payé. Un appartement estimé à 300 000 euros peut produire un prix occupé nettement inférieur, car l’acheteur attend avant de disposer des lieux. Une estimation trop optimiste gonfle artificiellement le bouquet et fragilise toute l’opération.
Comment évaluer le droit d’usage et d’habitation
La valeur du DUH représente la jouissance conservée par le vendeur pendant son occupation. L’âge du ou des vendeurs influence fortement l’évaluation, car il modifie la durée probable d’occupation. La valeur locative du logement et les charges supportées entrent également dans l’analyse.
- La valeur vénale du logement constitue le point de départ.
- L’âge et l’espérance de vie influencent la durée d’occupation.
- La valeur locative mesure la jouissance conservée.
- Les charges et les travaux peuvent modifier l’équilibre économique.
- Le marché local nuance toujours le résultat théorique.
Le DUH ne se calcule donc pas en appliquant mécaniquement un pourcentage trouvé dans un tableau. Une évaluation professionnelle apporte davantage de cohérence, surtout lorsque plusieurs vendeurs conservent le droit d’habiter ou lorsque le bien présente des caractéristiques atypiques.
Comment calculer le bouquet d’un viager sans rente
La logique reste simple sur le papier, même si l’évaluation demande de la rigueur. Le bouquet correspond à la valeur vénale diminuée de la valeur du DUH, avec les ajustements prévus par l’acte. Comme aucune rente ne complète le paiement, ce bouquet représente la totalité du prix d’acquisition.
Un vendeur qui souhaite obtenir plus de 30 % de la valeur marchande sous forme immédiate peut trouver cette formule adaptée. Le montant final reste fixe dès la signature, contrairement au viager classique, dont le coût total augmente avec la durée de versement de la rente.
Quels frais de notaire prévoir pour un viager sans rente
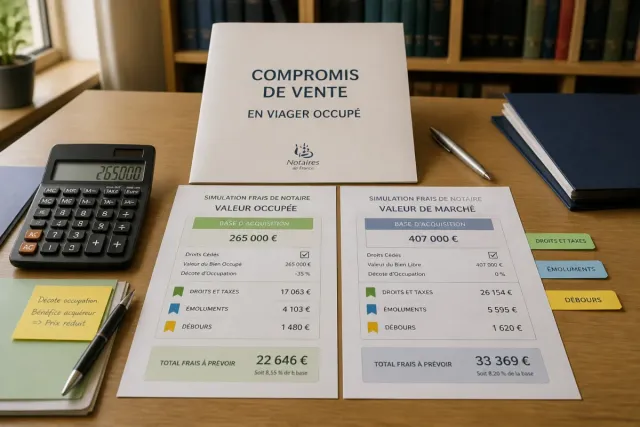
Les frais d’acquisition suivent globalement le régime des ventes immobilières. L’acheteur paie les droits de mutation, les émoluments du notaire et les débours, calculés selon la base retenue pour la vente. Le notaire vérifie aussi les servitudes, les diagnostics, la situation hypothécaire et les règles de copropriété.
La vente de la résidence principale bénéficie généralement d’une exonération de plus-value pour le vendeur, sous réserve du respect des conditions fiscales applicables. Une situation différente peut apparaître pour une résidence secondaire ou un bien détenu dans un contexte particulier.
Qui paie les charges et les travaux après la vente
La répartition dépend d’abord de l’acte authentique. Dans une vente avec DUH, le vendeur conserve souvent l’entretien courant et les charges liées à son occupation. L’acheteur peut prendre en charge la taxe foncière, les gros travaux et certaines dépenses de copropriété, mais aucune répartition générale ne doit être présumée.
Les taxes, les travaux relevant de l’article 606 du Code civil et les charges récupérables méritent une lecture attentive. Une clause imprécise peut transformer une économie apparente en discussion familiale durable, avec beaucoup moins de charme qu’un repas de fête.
Quelles clauses vérifier dans l’acte notarié
Le vendeur et l’acheteur doivent examiner la nature exacte du droit réservé, sa durée et les conditions de libération anticipée. L’acte doit aussi préciser les conséquences d’un départ, l’interdiction ou l’autorisation de louer, ainsi que la répartition des charges et des travaux.
- La désignation précise du DUH ou de l’usufruit.
- Les modalités de libération anticipée du logement.
- La répartition de la taxe foncière et des charges de copropriété.
- La prise en charge des travaux d’entretien et des grosses réparations.
- Les garanties liées au paiement comptant et aux obligations de chaque partie.
Quels sont les avantages et les risques du viager sans rente
Pour le vendeur, le principal avantage tient à la perception immédiate du capital. Il évite le risque d’impayé d’une rente et conserve son logement grâce au DUH. Le capital peut financer des travaux, couvrir une dépense imprévue ou soutenir une transmission anticipée auprès des héritiers.
Cette sécurité a toutefois un prix. Le vendeur renonce à un revenu régulier et doit gérer un capital important, qui peut s’épuiser selon ses besoins. Il perd aussi la possibilité de vendre librement le logement une seconde fois, puisque l’acheteur en devient propriétaire dès la signature.
Pour l’acquéreur, le prix est fixé immédiatement et l’investissement bénéficie généralement d’une décote liée à l’occupation. Le financement peut parfois passer par un prêt hypothécaire, puisque l’acheteur détient la propriété du bien. Cependant, l’apport initial reste élevé et la durée d’attente avant la libre disposition demeure incertaine.
Le risque économique ne disparaît donc pas, il change de forme. Si le vendeur libère rapidement les lieux, l’acheteur peut récupérer plus tôt la jouissance du logement. Si l’occupation se prolonge, le rendement réel peut diminuer. La formule convient surtout lorsque les droits, les charges et le prix reposent sur une évaluation sérieuse, écrite noir sur blanc par le notaire.
Questions et réponses
Le viager sans rente prévoit-il vraiment aucun versement mensuel ?
Oui, l’acheteur règle la totalité du prix lors de la signature de l’acte authentique. Aucun versement mensuel, trimestriel ou annuel ne vient ensuite compléter le paiement.
Le vendeur peut-il rester vivre dans le logement après la vente ?
Oui, le vendeur conserve généralement un droit d’usage et d’habitation jusqu’à son décès ou jusqu’à la libération des lieux prévue dans l’acte. Ce droit lui permet d’occuper personnellement le logement, mais pas normalement de le louer ou de le prêter.
Comment est calculé le prix d’un viager sans rente ?
Le professionnel part de la valeur vénale du bien, puis déduit la valeur du droit conservé par le vendeur. L’âge du vendeur, son espérance de vie, la composition du foyer, l’état du logement et le marché immobilier influencent cette évaluation.
Quelle différence existe entre un viager sans rente et une nue-propriété ?
La différence tient surtout au droit réservé au vendeur. Avec un droit d’usage et d’habitation, il peut vivre dans le bien sans normalement le louer, tandis qu’un usufruit lui permet aussi de le louer et d’en percevoir les loyers si l’acte le prévoit.