Vendre en viager libre pour sécuriser son avenir
Auteur : Bastien Jollivet Publié le Temps de lecture : 17 min
Dans cet article
- Qu’est-ce que vendre en viager libre ?
- Le principe du viager libre, bien vendu libre de toute occupation
- Quelle différence entre viager libre et viager occupé ?
- Comment vendre en viager libre ?
- Les étapes de la vente, de l’estimation à la signature de l’acte
- Peut-on vendre en viager libre un bien déjà loué ou une résidence secondaire ?
- Dans quels cas le viager libre est une bonne option pour un senior vendeur
- Vendre un logement déjà quitté pour financer un nouveau projet de vie
- Transformer un bien locatif en revenus à vie sans gestion
- Comment se calcule le prix d’un viager libre ?
- La valeur vénale du bien, sans décote d’occupation
- Comment calculer le bouquet d’un viager libre ?
- Comment est fixée la rente d’un viager libre ?
- Le vendeur paie-t-il encore les charges en viager libre ?
- Répartition des charges, travaux, entretien et impôts après la vente
- Quelles garanties prévoir pour sécuriser la vente en viager libre
- Pourquoi l’aléa est une condition essentielle du contrat
- Que doit contenir l’acte de vente en viager libre ?
- Quelle fiscalité s’applique quand on vend en viager libre ?
- Imposition de la rente viagère selon l’âge du vendeur
- Traitement fiscal du bouquet
- Le viager libre est-il plus avantageux qu’un viager occupé ?
- Comparaison pour le vendeur, prix, revenus, charges et stratégie patrimoniale
Imaginez que votre logement soit déjà vide, mais qu’il continue de peser sur votre budget et votre organisation. Vous pourriez le vendre en viager libre, recevoir un bouquet à la signature, puis une rente viagère jusqu’à la fin de votre vie. Je rencontre surtout cette situation chez des propriétaires qui partent en résidence seniors, abandonnent une résidence secondaire ou ne veulent plus gérer un bien locatif.
Le viager libre répond à une logique précise. Vous cédez la propriété et l’acquéreur dispose immédiatement du logement, tandis que vous conservez un revenu régulier. Cette formule demande toutefois une vraie préparation patrimoniale, car le bouquet, la rente, les garanties et la fiscalité influencent durablement votre situation.
Qu’est-ce que vendre en viager libre ?
Le principe du viager libre, bien vendu libre de toute occupation
Vendre en viager libre consiste à transférer la propriété d’un bien immobilier à un acquéreur, appelé débirentier. En contrepartie, celui-ci verse généralement un bouquet comptant et une rente viagère périodique. Le vendeur, appelé crédirentier, reçoit cette rente jusqu’à son décès, selon les modalités prévues dans l’acte authentique.
Le terme libre décrit l’usage du logement après la vente. Le vendeur ne conserve ni droit d’usage et d’habitation, ni usufruit, sauf stipulation très particulière. L’acquéreur peut donc occuper le bien, le louer ou le laisser vacant dès la signature de l’acte.
La vente peut concerner une maison, un appartement, une résidence secondaire ou un investissement locatif. Le bien doit simplement pouvoir être remis à l’acquéreur dans les conditions prévues par l’acte. Un logement encore occupé par un locataire exige donc un examen attentif du bail et de sa situation.
Le viager libre représente une part minoritaire du marché du viager, souvent estimée autour de 10 %. La majorité des vendeurs souhaitent rester chez eux. Pour les autres, cette solution transforme un patrimoine immobilier inutilisé en capital immédiat et en revenus réguliers.
Quelle différence entre viager libre et viager occupé ?
En viager occupé, le vendeur conserve généralement un droit d’usage et d’habitation, ou parfois un usufruit. Il continue à vivre dans le logement, tandis que l’acquéreur attend la libération effective du bien. Cette privation d’usage entraîne une décote sur la valeur occupée du logement.
En viager libre, le vendeur quitte le logement et l’acquéreur obtient immédiatement sa pleine disponibilité. La valeur retenue se rapproche donc de la valeur vénale classique, sans décote liée à l’occupation. Le bouquet et la rente peuvent ainsi atteindre des montants plus élevés qu’en viager occupé.
| Élément | Viager libre | Viager occupé |
|---|---|---|
| Usage du bien | Acquéreur immédiatement disponible | Vendeur conserve un droit d’usage |
| Valorisation | Valeur vénale sans décote d’occupation | Valeur diminuée par l’occupation |
| Charges courantes | Acquéreur les assume en principe | Répartition fixée par l’acte |
| Stratégie du vendeur | Quitter le bien et créer des revenus | Rester chez soi tout en monétisant le patrimoine |
Cette différence ne rend pas une formule automatiquement meilleure que l’autre. Elle dépend du projet de vie. Un logement devenu trop grand favorise parfois le viager libre, alors qu’un attachement fort au domicile rend le viager occupé plus cohérent.
Comment vendre en viager libre ?
Les étapes de la vente, de l’estimation à la signature de l’acte
Je conseille de commencer par clarifier la date de libération du bien et vos besoins financiers. Cette première étape évite de calculer une rente sur un logement qui ne sera pas réellement disponible. Elle permet aussi d’anticiper un déménagement, un hébergement temporaire ou les frais d’entrée en résidence seniors.
Une estimation sérieuse détermine ensuite la valeur vénale du bien. Elle tient compte de l’emplacement, de la surface, de l’état, des dépendances, des travaux, du marché local et des éventuelles servitudes. Le viager libre ne justifie pas une décote d’occupation, mais il ne transforme pas non plus une maison moyenne en château avec douves.
Le vendeur et l’acquéreur négocient alors la répartition entre bouquet et rente. Le bouquet correspond au capital versé à la signature. La rente constitue le revenu périodique. Ces deux montants peuvent varier tout en conservant une valeur économique globale comparable.
Le notaire vérifie le titre de propriété, les diagnostics, l’état hypothécaire, l’urbanisme, la situation matrimoniale et les éventuelles donations antérieures. Il formalise aussi l’indexation de la rente, les garanties, la clause résolutoire et les conséquences d’un impayé.
La promesse ou le compromis précise les conditions de la vente. L’acte authentique transfère ensuite la propriété et déclenche le paiement du bouquet, sous réserve des conditions prévues. À partir de cette signature, l’acquéreur assume normalement la disponibilité et la gestion du bien.
Je recommande de conserver un dossier complet avec les diagnostics, les échanges de négociation, les justificatifs de charges et les simulations patrimoniales. Une vente en viager engage plusieurs années, parfois plusieurs décennies. La mémoire des parties ne doit pas devenir le seul archiviste du contrat.
Peut-on vendre en viager libre un bien déjà loué ou une résidence secondaire ?
Une résidence secondaire se vend en viager libre dès lors que le vendeur peut la remettre à l’acquéreur sans occupation personnelle. L’acte précise la date de libération, l’état du bien et la répartition des dépenses jusqu’au transfert. Les meubles, équipements et dépendances doivent également être identifiés lorsque leur présence crée une valeur particulière.
Un bien locatif déjà loué présente une difficulté différente. Le bail ne disparaît pas simplement parce que le propriétaire vend. L’acquéreur reprend généralement la position du bailleur, avec les droits et obligations attachés au contrat. Le bien n’est donc pas libre au sens pratique tant que le locataire conserve son titre d’occupation.
Le vendeur doit transmettre le bail, les quittances, l’état des lieux, le dépôt de garantie et les informations relatives à d’éventuels impayés. Une vente présentée comme libre alors qu’un locataire dispose encore de droits peut provoquer un désaccord sérieux avec l’acquéreur.
Deux solutions existent selon le projet. L’acquéreur peut acheter avec le locataire en place et poursuivre la location, ou les parties peuvent organiser une libération régulière avant la vente. Le notaire vérifie alors le congé, les délais et les règles protectrices applicables au bail concerné.
Dans quels cas le viager libre est une bonne option pour un senior vendeur
Vendre un logement déjà quitté pour financer un nouveau projet de vie
Le viager libre correspond bien au propriétaire qui a déjà quitté son ancien logement. Ce départ peut suivre une entrée en résidence services, un rapprochement familial ou une installation dans une maison plus adaptée. Conserver le bien vide entraîne alors des charges, de l’entretien et parfois une inquiétude permanente en cas de dégât.
Le bouquet peut financer les frais d’installation, des travaux dans le nouveau logement ou une réserve de sécurité. La rente complète ensuite les revenus courants. Cette combinaison offre une visibilité intéressante, même si son montant dépend de l’âge du crédirentier, de la valeur du bien et du bouquet choisi.
J’ai vu un propriétaire conserver pendant deux ans un appartement vide après son départ en résidence. Il payait l’assurance, les charges et les interventions ponctuelles, tout en redoutant chaque fuite d’eau. Le viager libre a surtout réglé un problème d’organisation avant de régler une question de rendement.
La décision doit néanmoins intégrer les besoins futurs. Une résidence médicalisée peut augmenter ses tarifs, tandis que la rente peut être partiellement imposable. Le vendeur doit donc conserver une épargne disponible et ne pas mobiliser tout son patrimoine immobilier dans une seule opération.
Transformer un bien locatif en revenus à vie sans gestion
Un ancien bailleur peut vendre en viager libre un appartement devenu difficile à gérer. Les appels du locataire, les travaux, les changements de réglementation et les impayés disparaissent de son quotidien après la vente. La rente remplace alors les loyers, sans gestion locative directe.
La comparaison avec un investissement locatif doit rester précise. Un loyer peut évoluer avec le marché et le propriétaire conserve le capital du bien. Une rente viagère apporte une régularité différente, mais elle cesse au décès du crédirentier. Le choix dépend donc de l’objectif patrimonial et de la situation familiale.
Le vendeur peut prévoir une clause de réversion au profit du conjoint survivant. Cette clause doit être rédigée dans l’acte et modifie généralement le calcul de la rente. Elle protège le conjoint, mais elle réduit souvent le montant initial, puisque l’obligation de paiement peut se prolonger.
- Le départ du vendeur doit être effectif et compatible avec l’acte.
- La rente doit correspondre aux dépenses réellement prévues.
- La réversion doit préciser son bénéficiaire et sa proportion.
- Les héritiers doivent comprendre que la propriété a quitté le patrimoine successoral.
- Le vendeur doit conserver une épargne pour les dépenses non couvertes.
Comment se calcule le prix d’un viager libre ?
La valeur vénale du bien, sans décote d’occupation
Le calcul commence par la valeur vénale, c’est-à-dire le prix auquel le bien pourrait se vendre dans des conditions normales de marché. L’estimation compare des biens similaires et prend en compte la localisation, l’état, la performance énergétique, les extérieurs et les caractéristiques juridiques du logement.
Le vendeur ne retire pas une décote correspondant à un droit d’usage et d’habitation, puisque l’acquéreur reçoit la jouissance immédiate. Cette absence de décote distingue fortement le viager libre du viager occupé. Elle peut améliorer le capital global converti en bouquet et en rente.
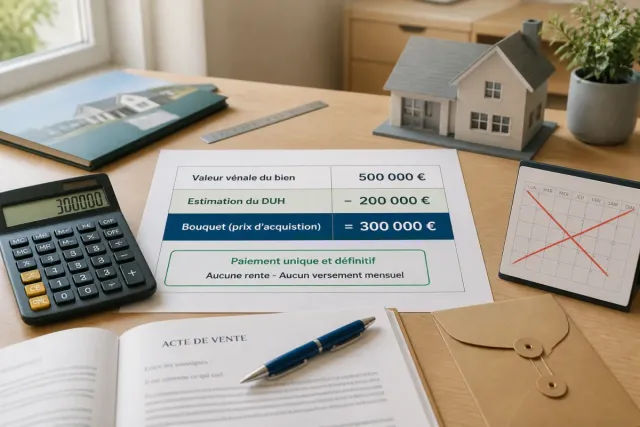
La valeur vénale ne constitue toutefois pas automatiquement le montant du bouquet. Le bouquet représente seulement la partie payée comptant. Le solde économique se transforme en rente, avec un calcul qui tient compte de l’âge du vendeur, de son espérance de vie statistique et des modalités contractuelles.
Comment calculer le bouquet d’un viager libre ?
Le bouquet n’obéit pas à un pourcentage légal unique. Les parties le fixent librement, avec l’aide du notaire et, selon les dossiers, d’un professionnel du viager. Le vendeur peut privilégier un capital élevé pour financer son nouveau logement ou choisir un bouquet réduit afin d’augmenter la rente mensuelle.
Une méthode simple consiste à partir de la valeur vénale, puis à déduire la valeur économique estimée des rentes futures. Le montant restant correspond au bouquet, sous réserve des paramètres retenus. Cette présentation donne un cadre, mais elle ne remplace pas une étude actuarielle et patrimoniale.
Le bouquet est payable à la signature de l’acte authentique. Il peut aider à régler un prêt, des frais de déménagement ou un apport destiné à un autre logement. Je déconseille cependant de fixer son montant uniquement selon l’envie d’obtenir une grosse somme immédiate. La rente doit rester suffisante pour les dépenses récurrentes.
Deux ventes présentant la même valeur vénale peuvent donc afficher des bouquets très différents. La première privilégie un capital important et une rente modérée. La seconde conserve un bouquet plus raisonnable et garantit un revenu mensuel supérieur. La bonne répartition dépend du budget, de la fiscalité et de la protection du conjoint.
Comment est fixée la rente d’un viager libre ?
La rente viagère est fixée dans l’acte de vente. Son calcul intègre la valeur du bien, le bouquet, l’âge du crédirentier, son espérance de vie statistique et la périodicité des paiements. Les parties précisent également l’indexation, souvent annuelle, afin de limiter l’érosion monétaire.
Le montant peut être mensuel, trimestriel ou annuel. Une périodicité mensuelle facilite généralement la gestion du budget, tandis qu’un paiement annuel peut convenir à certains patrimoines. Dans tous les cas, la date d’exigibilité et les modalités de paiement doivent figurer clairement dans l’acte.
La rente peut être réversible au conjoint survivant, majorée selon certains événements ou encadrée par une clause particulière. Chaque option modifie l’équilibre économique de la vente. Une rente réversible à 100 % protège davantage le conjoint, mais son montant initial sera généralement inférieur.
Le vendeur doit aussi examiner la clause d’indexation. Un indice et une fréquence mal compris créent rapidement une discussion. L’acte doit expliquer la formule, la date de révision et le traitement d’un indice disparu ou remplacé.
Le vendeur paie-t-il encore les charges en viager libre ?
Répartition des charges, travaux, entretien et impôts après la vente
En viager libre, l’acquéreur dispose du bien dès la signature. Il assume donc généralement les charges de copropriété, l’entretien, les réparations et les travaux liés à sa qualité de propriétaire. Il règle également les taxes et assurances correspondant à sa situation, selon les règles applicables et les clauses de l’acte.
Le vendeur ne prend plus en charge les dépenses courantes du logement après le transfert. Il ne paie plus les travaux futurs liés au bien et n’a plus à organiser les interventions. Les dépenses engagées avant la vente doivent cependant être arrêtées et réparties précisément chez le notaire.
La taxe foncière fait souvent l’objet d’un prorata entre vendeur et acquéreur dans l’acte. Cette répartition contractuelle ne modifie pas nécessairement la personne légalement redevable envers l’administration fiscale. Le notaire indique les sommes concernées et la date retenue pour le calcul.
La taxe d’habitation obéit à des règles dépendant notamment de l’usage du logement. Après la vente, le vendeur n’en assume plus la charge en tant que propriétaire du bien cédé, tandis que l’acquéreur doit vérifier ses propres obligations, notamment pour une résidence secondaire.
La copropriété mérite une vigilance particulière. Le vendeur remet les procès-verbaux d’assemblée générale, les appels de fonds et les informations sur les travaux votés. L’acte peut répartir certaines dépenses entre les parties, mais une clause imprécise laisse souvent une place inutile aux contestations.
Quelles garanties prévoir pour sécuriser la vente en viager libre
Pourquoi l’aléa est une condition essentielle du contrat
Le viager repose sur un aléa réel. Au jour de la signature, personne ne connaît le montant total que l’acquéreur versera, car la durée de paiement dépend de la date du décès du crédirentier. Cette incertitude distingue la rente viagère d’un simple paiement échelonné à durée déterminée.
Le décès doit rester imprévisible au moment de la vente. Si l’acquéreur connaît une maladie grave dont souffre le vendeur et que cette information rend le décès prévisible, le contrat peut être contesté. Le Code civil prévoit notamment une situation particulière lorsque le vendeur décède dans les vingt jours suivant la signature.
Le vendeur doit communiquer loyalement les informations nécessaires à la formation du contrat. L’acquéreur, de son côté, ne doit pas dissimuler une connaissance déterminante. Le notaire vérifie l’identité, le consentement et la capacité des parties, mais chaque partie doit aussi répondre avec sincérité aux questions posées.
Une vente sans aléa véritable peut être annulée. Cette règle protège la nature du viager et évite qu’un contrat ne masque une donation, une vente à terme ou une opération conclue en connaissant déjà son issue probable.
Que doit contenir l’acte de vente en viager libre ?
L’acte authentique décrit le bien, son origine de propriété, son état juridique et ses diagnostics. Il indique la valeur retenue, le bouquet, le montant de la rente, sa périodicité et son éventuelle indexation. Il précise aussi la date de libération et le transfert de jouissance.
Le contrat doit prévoir les garanties du vendeur en cas d’impayé. La clause résolutoire peut permettre de demander la résolution de la vente dans les conditions prévues. Le privilège du vendeur et l’hypothèque légale spéciale peuvent également renforcer la sécurité du paiement, sous réserve de leur mise en œuvre par le notaire.
L’acte peut prévoir une clause pénale, des intérêts de retard, une réversion au conjoint ou une majoration de rente dans certaines circonstances. Il doit surtout employer des formulations compréhensibles. Une garantie théorique devient peu utile lorsque personne ne sait exactement comment l’activer.
Le vendeur doit vérifier les conséquences d’un défaut de paiement avant de signer. La procédure peut prendre du temps et nécessiter une décision judiciaire. Une garantie bien rédigée ne transforme pas un impayé en incident anodin, mais elle améliore nettement la position du crédirentier.
Quelle fiscalité s’applique quand on vend en viager libre ?
Imposition de la rente viagère selon l’âge du vendeur
La rente viagère bénéficie d’un régime fiscal particulier. L’administration impose seulement une fraction de son montant, déterminée selon l’âge du crédirentier au moment du premier versement. Cette fraction reste ensuite applicable aux arrérages concernés selon les règles fiscales en vigueur.
| Âge du vendeur au premier versement | Fraction imposable | Fraction non imposable |
|---|---|---|
| Moins de 50 ans | 70 % | 30 % |
| De 50 à 59 ans | 50 % | 50 % |
| De 60 à 69 ans | 40 % | 60 % |
| À partir de 70 ans | 30 % | 70 % |
La fraction imposable s’ajoute aux autres revenus du foyer et peut supporter l’impôt sur le revenu ainsi que les prélèvements sociaux applicables. L’âge retenu correspond au premier versement de la rente, et non à la date d’une éventuelle revalorisation ultérieure.
Une simulation fiscale complète doit intégrer le revenu global, le quotient familial et les prélèvements sociaux. Les règles peuvent dépendre de la situation du vendeur. Pour une vérification personnalisée, je m’appuie sur les informations de l’administration et sur l’analyse du notaire ou du conseiller fiscal.
Traitement fiscal du bouquet
Le bouquet ne constitue pas une rente. Il s’agit d’un capital versé au moment de la vente. Il n’est donc pas imposé comme un revenu périodique. Cette exonération d’impôt sur le revenu ne dispense pas d’examiner la plus-value immobilière éventuellement réalisée.
La plus-value dépend de la nature du bien et de la situation du vendeur. La vente de la résidence principale bénéficie en principe d’une exonération lorsque les conditions sont réunies. Une résidence secondaire ou un investissement locatif peut relever d’un autre régime, avec des abattements liés notamment à la durée de détention.
Le calcul fiscal ne s’arrête donc pas au mot bouquet. Le vendeur doit connaître le prix d’acquisition, les frais, les travaux justifiables et la durée de détention. Le notaire calcule et prélève généralement l’impôt sur la plus-value lors de la vente lorsqu’il s’applique.
Le bouquet peut aussi avoir des conséquences patrimoniales. Une somme importante versée sur un compte bancaire modifie les liquidités, les placements et parfois les aides ou prestations liées aux ressources. Une analyse globale évite de traiter la fiscalité comme une simple ligne en bas du compromis.
Le viager libre est-il plus avantageux qu’un viager occupé ?
Comparaison pour le vendeur, prix, revenus, charges et stratégie patrimoniale
Le viager libre offre généralement une valeur de vente supérieure, car l’acquéreur profite immédiatement du logement. Cette disponibilité permet souvent d’obtenir un bouquet plus élevé ou une rente plus importante. Le vendeur quitte toutefois définitivement le bien et renonce à toute possibilité de l’occuper ensuite.
Le viager occupé répond à une priorité différente. Le vendeur conserve son cadre de vie et transforme une partie de la valeur du logement en capital ou en revenus. En contrepartie, la décote d’occupation réduit le prix économique de la vente, tandis que la répartition des charges demande une lecture attentive de l’acte.
| Objectif du vendeur | Formule généralement cohérente | Point de vigilance |
|---|---|---|
| Quitter un logement devenu trop grand | Viager libre | Financer le nouveau logement et conserver une réserve |
| Rester vivre chez soi | Viager occupé | Comprendre le DUH et les charges prévues |
| Ne plus gérer un bien locatif | Viager libre | Vérifier le bail et la libération du logement |
| Protéger un conjoint occupant | Viager occupé ou clause adaptée | Prévoir la réversion et les droits d’usage |
Le viager libre convient particulièrement lorsque le logement ne joue plus son rôle résidentiel. Il peut financer une résidence seniors, simplifier une succession future ou remplacer des loyers devenus trop lourds à gérer. Son intérêt tient autant à la libération du bien qu’au montant de la rente.
Je recommande de comparer trois scénarios avant la signature. Le premier correspond à une vente classique, avec capital immédiat. Le deuxième prévoit un viager libre, avec bouquet et rente. Le troisième conserve le bien, éventuellement en location. Cette comparaison révèle les effets sur les revenus, les charges, la transmission et la trésorerie.
La succession mérite une attention particulière. Au décès du crédirentier, le paiement de la rente cesse, sauf clause de réversion. Les héritiers ne récupèrent pas le bien vendu, mais peuvent recevoir les liquidités restantes et les actifs constitués avec le bouquet. Le choix doit donc s’accorder avec les objectifs familiaux.
Avant de signer, je vérifie toujours quatre points avec le vendeur, la date de libération, le niveau de rente nécessaire, la protection du conjoint et la solidité des garanties. Un viager libre bien construit ne se limite pas à un prix affiché. Il organise un changement de logement, de revenus et de patrimoine avec le moins de mauvaises surprises possible.
Questions et réponses
Qu'est-ce que vendre en viager libre ?
Vendre en viager libre consiste à céder la propriété d'un bien immobilier à un acquéreur qui peut en disposer immédiatement. En échange, le vendeur reçoit le plus souvent un bouquet versé à la signature, puis une rente viagère selon les modalités prévues dans l'acte.
Le vendeur ne conserve en principe ni droit d'usage et d'habitation, ni usufruit, sauf clause très particulière.
Quelle différence entre viager libre et viager occupé ?
En viager occupé, le vendeur reste généralement dans le logement grâce à un droit d'usage et d'habitation, ou parfois un usufruit. Cette occupation réduit la valeur retenue pour la vente.
En viager libre, l'acquéreur récupère immédiatement la pleine disponibilité du bien. La valorisation se rapproche donc davantage de la valeur vénale classique, ce qui peut conduire à un bouquet et une rente plus élevés.
Quelles sont les étapes pour vendre en viager libre ?
La première étape consiste à fixer une date réaliste de libération du bien et à préciser les besoins financiers. Vient ensuite l'estimation du logement, puis la négociation entre bouquet et rente.
Le notaire vérifie les titres, les diagnostics, la situation hypothécaire, l'urbanisme et les clauses de garantie. L'acte authentique transfère enfin la propriété et déclenche le paiement prévu.
Peut-on vendre en viager libre une résidence secondaire ou un bien déjà loué ?
Une résidence secondaire peut être vendue en viager libre si elle peut être remise à l'acquéreur sans occupation personnelle. L'acte doit alors préciser la date de libération, l'état du bien et la répartition des dépenses jusqu'au transfert.
Pour un bien déjà loué, la situation est différente. Le bail continue en principe après la vente et l'acquéreur reprend la position du bailleur, ce qui signifie que le bien n'est pas libre au sens strict.