Quand vendre sa maison en viager libre dans de bonnes conditions
Auteur : Bastien Jollivet Publié le Temps de lecture : 9 min
Dans cet article
- Quand vendre sa maison en viager libre devient pertinent
- Vendre quand le logement est déjà libre ou n’est plus habité par le propriétaire
- Vendre pour transformer un bien immobilier en capital immédiat et en revenus à vie
- À quel âge vendre sa maison en viager libre ?
- Peut-on vendre sa maison en viager libre avant 70 ans ?
- Le viager libre est-il intéressant après 75 ans ?
- Comment savoir si c’est le bon moment pour vendre maintenant ?
- Évaluer ses besoins de revenus, de liquidités et son projet patrimonial
- Vérifier si l’on est prêt à céder immédiatement la pleine propriété et la jouissance du bien
- Comment savoir si mon bien peut être vendu en viager libre ?
- Les biens les plus adaptés au viager libre, résidence secondaire, bien locatif libéré, maison déjà quittée
- L’importance de la valeur de marché et de l’attractivité du bien pour trouver un acquéreur
- Comment sont calculés le bouquet et la rente dans un viager libre ?
- Arbitrer entre somme immédiate et niveau de rente selon ses objectifs
- Ce que l’âge du vendeur change dans le calcul de la rente
- Le bouquet est-il obligatoire dans un viager libre ?
- Qui paie les charges et les travaux après une vente en viager libre ?
- Le viager libre est-il plus avantageux qu’une vente classique ?
- Dans quels cas le viager libre apporte plus qu’une vente classique
- Quand une autre solution est plus cohérente que vendre en viager libre
- Les points juridiques à vérifier avant de vendre sa maison en viager libre
- Capacité à vendre, pleine propriété, indivision et validité de l’aléa
- Pourquoi faire valider le bon moment avec une étude viagère complète et le notaire
Imaginez votre maison secondaire vide depuis plusieurs mois, tandis que vos revenus diminuent et que les charges continuent, imperturbables. Je rencontre souvent cette situation chez des propriétaires qui souhaitent transformer un patrimoine immobilier dormant en ressources régulières. Le viager libre peut répondre à cet objectif, à condition de vendre au moment où le projet patrimonial reste cohérent.
Dans cette formule, le vendeur, appelé crédirentier, cède immédiatement la pleine propriété et la jouissance du bien. L’acquéreur, ou débirentier, peut l’habiter ou le louer dès la signature. En contrepartie, il verse généralement un bouquet comptant, puis une rente viagère jusqu’au décès du vendeur.
Quand vendre sa maison en viager libre devient pertinent
Vendre quand le logement est déjà libre ou n’est plus habité par le propriétaire
Le viager libre correspond d’abord à un bien que le vendeur n’occupe plus. Une résidence secondaire rarement utilisée, une maison quittée après un déménagement ou un logement locatif libéré offrent des situations particulièrement lisibles.
La différence avec le viager occupé reste essentielle. L’acquéreur prend possession du logement dès la vente et paie généralement un prix correspondant à la valeur de marché, sans décote d’occupation. Cette disponibilité immédiate rend le bien attractif, même si le viager libre demeure beaucoup plus rare que le viager occupé.
Vendre pour transformer un bien immobilier en capital immédiat et en revenus à vie
Je considère le viager libre comme une solution patrimoniale lorsque le propriétaire veut réduire la place de l’immobilier dans son patrimoine. Le bouquet peut financer des travaux, une entrée en résidence, une donation ou le règlement de dettes. La rente apporte ensuite un revenu régulier.
Le projet peut aussi financer l’adaptation d’un nouveau logement, des soins, des voyages ou une aide familiale. Toutefois, la rente dépend de la durée de vie du crédirentier. L’aléa constitue le cœur juridique du viager, pas une simple clause décorative posée au bas de l’acte.
À quel âge vendre sa maison en viager libre ?
Peut-on vendre sa maison en viager libre avant 70 ans ?
Aucune condition d’âge légal ne bloque une vente en viager. Avant 70 ans, le vendeur peut donc céder sa maison et percevoir une rente. Cependant, l’espérance de vie statistique allonge la durée prévisible des paiements, ce qui peut réduire le montant mensuel proposé par l’acquéreur.
En pratique, les ventes se négocient souvent plus facilement entre 65 et 85 ans. Ce repère reste indicatif. La localisation du bien, son prix, l’état du marché et le montant du bouquet peuvent modifier l’intérêt économique de l’opération.
Le viager libre est-il intéressant après 75 ans ?
Après 75 ans, la durée théorique de versement diminue généralement, ce qui peut augmenter la rente à bouquet identique. Le viager libre devient alors pertinent pour compléter une retraite, financer une dépendance ou alléger la gestion d’un bien devenu inutile.
La fiscalité de la rente dépend de l’âge du premier versement. À partir de 70 ans, seule une fraction de 30 % de la rente viagère reste imposable, soit un abattement fiscal de 70 %. Cette règle concerne la fraction imposable, et non une exonération totale de la rente.
Comment savoir si c’est le bon moment pour vendre maintenant ?
Évaluer ses besoins de revenus, de liquidités et son projet patrimonial
Le bon moment apparaît lorsque le vendeur connaît précisément l’usage du bouquet et de la rente. Je recommande de distinguer les besoins immédiats, les dépenses régulières et la transmission envisagée. Une maison ne doit pas devenir une rente par réflexe, surtout si une conservation temporaire sert encore un objectif familial.
- Le bouquet doit-il financer un projet précis ou constituer une réserve de sécurité ?
- La rente couvrira-t-elle une dépense durable, comme un loyer ou une aide à domicile ?
- La vente modifie-t-elle une donation, une succession ou l’équilibre entre héritiers ?
- Les économies disponibles permettent-elles d’attendre une meilleure fenêtre de vente ?
Un budget prévisionnel aide à éviter une décision guidée par une seule envie de liquidités. Le viager répond à un besoin de revenus dans la durée, mais il ne remplace pas une analyse patrimoniale complète.
Vérifier si l’on est prêt à céder immédiatement la pleine propriété et la jouissance du bien
En viager libre, je dois accepter de ne plus habiter le logement ni décider de son usage après la signature. L’acquéreur devient propriétaire exclusif et peut entreprendre des travaux, louer la maison ou l’occuper immédiatement.
Cette conséquence distingue fortement le viager libre du viager occupé. Un propriétaire qui souhaite conserver un droit d’usage doit étudier une autre formule. Dans une situation familiale, une visite du bien avec les proches permet parfois de mesurer concrètement ce renoncement.
Comment savoir si mon bien peut être vendu en viager libre ?
Les biens les plus adaptés au viager libre, résidence secondaire, bien locatif libéré, maison déjà quittée
Une résidence secondaire, un appartement locatif sans occupant et une maison déjà quittée correspondent naturellement au viager libre. Le bien peut aussi être atypique, comme un loft, un immeuble ou un terrain constructible, si sa valeur intéresse un acquéreur.
Le type de logement ne suffit pourtant pas. La situation du propriétaire, l’usage futur du bien et l’objectif financier déterminent davantage la pertinence de la vente. Une résidence principale peut entrer dans le projet si le vendeur dispose déjà d’une solution de relogement.
L’importance de la valeur de marché et de l’attractivité du bien pour trouver un acquéreur
Le prix doit refléter la réalité locale. L’emplacement, l’état du logement, la performance énergétique, les travaux et la demande du secteur influencent directement la négociation. Les bases DVF, PATRIM et les données notariales peuvent compléter une estimation professionnelle.
Un prix trop ambitieux réduit le nombre d’acquéreurs et déséquilibre le calcul de la rente. À l’inverse, une maison bien située et immédiatement disponible peut attirer des investisseurs qui recherchent un usage locatif rapide. La rareté du viager libre joue parfois en faveur du vendeur, sans supprimer les exigences du marché.
Comment sont calculés le bouquet et la rente dans un viager libre ?
Arbitrer entre somme immédiate et niveau de rente selon ses objectifs
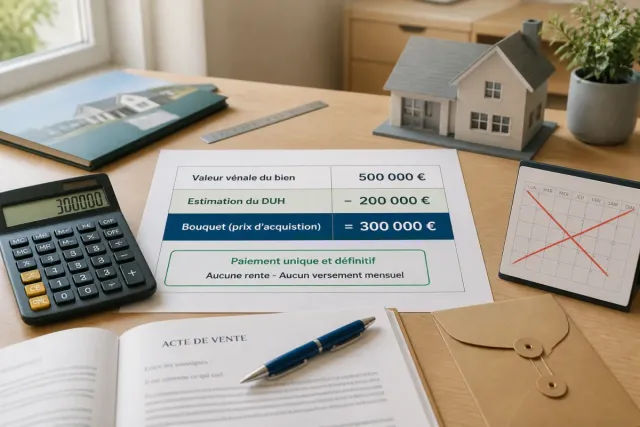
Le bouquet correspond à la somme versée comptant lors de la signature. Les parties fixent librement son montant. Il représente souvent 10 à 30 % de la valeur du bien, mais certaines ventes prévoient un bouquet nul ou beaucoup plus élevé.
Plus le bouquet augmente, plus la rente diminue. Je conseille donc de partir du besoin réel de liquidités, puis de vérifier si la rente restante couvre les dépenses prévues. Une grosse somme immédiate séduit, mais une rente insuffisante peut rapidement compliquer le quotidien.
| Choix retenu | Conséquence principale | Profil adapté |
|---|---|---|
| Bouquet élevé | Rente mensuelle plus faible | Projet nécessitant un capital immédiat |
| Bouquet modéré | Équilibre entre capital et revenus | Besoin financier réparti dans le temps |
| Sans bouquet | Rente potentiellement plus importante | Vendeur privilégiant les revenus réguliers |
Ce que l’âge du vendeur change dans le calcul de la rente
L’âge du crédirentier entre dans le calcul de la rente, avec la valeur du bien, le bouquet et l’espérance de vie statistique. Les tables de mortalité servent de référence, sans prédire la durée réelle du contrat. La rente peut être mensuelle, trimestrielle ou annuelle, généralement avec une indexation prévue dans l’acte.
L’indexation protège partiellement le pouvoir d’achat, mais elle ne compense pas nécessairement toute l’inflation. Le contrat peut aussi prévoir une rente réversible au profit du conjoint survivant. Cette option modifie le montant versé et mérite une simulation séparée.
Le bouquet est-il obligatoire dans un viager libre ?
Le bouquet n’est pas obligatoire. Les parties peuvent convenir d’une vente sans versement comptant, avec une rente calculée sur la totalité du prix. Dans la pratique, un bouquet reste fréquent, car le vendeur souhaite souvent financer un projet immédiat.
Le montant doit figurer clairement dans l’acte authentique, comme le prix global, la périodicité de la rente, son indexation et les garanties du crédirentier. L’absence de bouquet ne transforme pas la vente en donation. Elle modifie simplement la répartition du paiement.
Qui paie les charges et les travaux après une vente en viager libre ?
Après la vente, l’acquéreur assume la gestion du logement puisqu’il en possède la pleine propriété et la jouissance. Il prend généralement en charge la taxe foncière, les gros travaux, l’entretien et les charges liées à son occupation ou à sa location.
Le vendeur ne conserve normalement plus la gestion locative ni les dépenses attachées au bien. Le contrat doit cependant préciser les obligations de chacun, notamment pour les travaux décidés avant la signature, les impayés éventuels et les garanties protégeant le paiement de la rente.
Le viager libre est-il plus avantageux qu’une vente classique ?
Dans quels cas le viager libre apporte plus qu’une vente classique
Une vente classique procure un capital immédiat, mais elle ne crée pas automatiquement un revenu à vie. Le viager libre répartit le paiement et peut sécuriser un complément de retraite. Il réduit aussi les contraintes liées à un logement vacant, aux travaux et aux charges.
Cette solution convient surtout lorsque le vendeur privilégie un revenu régulier et accepte l’incertitude liée à la durée de versement. Le montant total perçu dépendra du temps, tandis que l’acquéreur assume le risque d’une longévité importante.
Quand une autre solution est plus cohérente que vendre en viager libre
La vente classique reste plus lisible lorsque le vendeur veut obtenir immédiatement la totalité du prix. La vente à terme peut convenir si les paiements doivent s’échelonner pendant une durée déterminée, sans dépendre du décès du vendeur.
La vente en nue-propriété répond à une autre logique, puisque le vendeur conserve généralement l’usufruit ou un droit d’usage. Ces alternatives méritent une comparaison lorsque le propriétaire hésite à céder immédiatement la jouissance du logement.
Les points juridiques à vérifier avant de vendre sa maison en viager libre
Capacité à vendre, pleine propriété, indivision et validité de l’aléa
Le vendeur doit disposer de la capacité juridique nécessaire et être pleinement propriétaire du bien. En indivision, tous les co-indivisaires doivent généralement participer à la vente. Une situation matrimoniale, une donation antérieure ou une mesure de protection peut modifier les démarches.
Le viager repose sur un aléa réel. Le décès du vendeur doit rester imprévisible au moment de la signature. Si le vendeur décède dans les vingt jours suivant l’acte, la loi considère notamment que l’événement pouvait être prévisible, ce qui peut entraîner la nullité de la vente.
Pourquoi faire valider le bon moment avec une étude viagère complète et le notaire
Une étude viagère confronte la valeur de marché, le bouquet souhaité, la rente nécessaire, l’âge du vendeur et les conséquences fiscales. Elle permet aussi de comparer le viager libre avec une vente classique ou une vente à terme, sans réduire la décision à un simple pourcentage.
Le notaire sécurise ensuite l’acte, les garanties de paiement et les clauses d’indexation. Je conseille de préparer les titres de propriété, les diagnostics, les documents relatifs aux charges et l’état civil des vendeurs. Le bon moment n’est pas seulement celui où la maison peut se vendre, c’est celui où la vente reste compatible avec votre vie après la signature.
Questions et réponses
Dans quels cas le viager libre devient-il pertinent ?
Le viager libre prend tout son sens quand le logement est déjà libre ou n’est plus utilisé par son propriétaire. C’est souvent le cas d’une résidence secondaire peu occupée, d’une maison quittée après un déménagement ou d’un bien locatif libéré. Cette formule permet alors de transformer un patrimoine dormant en capital immédiat puis en revenus réguliers.
Peut-on vendre sa maison en viager libre avant 70 ans ?
Oui, aucune règle n’impose un âge minimum pour vendre en viager. Avant 70 ans, la vente est donc possible, mais l’espérance de vie statistique allonge souvent la durée prévisible de versement de la rente. Cela peut conduire à une rente mensuelle plus basse selon les conditions négociées.
Pourquoi le viager libre peut-il être plus intéressant après 75 ans ?
Après 75 ans, la durée théorique de versement de la rente diminue généralement, ce qui peut augmenter son montant à bouquet identique. Cette solution peut alors servir à compléter la retraite, financer une dépendance ou simplifier la gestion d’un bien devenu inutile. Sur le plan fiscal, à partir de 70 ans, seule une fraction de 30 % de la rente reste imposable.
Comment savoir si c’est le bon moment pour vendre maintenant ?
Le bon moment apparaît quand l’usage du bouquet et de la rente est clairement défini. Il faut distinguer les besoins immédiats, les dépenses régulières et les objectifs de transmission, puis vérifier si la vente modifie l’équilibre familial ou successoral. Un budget prévisionnel aide à éviter une décision prise uniquement par besoin rapide de liquidités.
Quels biens se prêtent le mieux à une vente en viager libre ?
Les biens les plus adaptés sont souvent les résidences secondaires, les logements locatifs libérés et les maisons déjà quittées. Une résidence principale peut aussi convenir si une solution de relogement existe déjà. Au-delà du type de bien, sa valeur de marché, son emplacement, son état et son attractivité restent décisifs pour trouver un acquéreur.