Viager libre appartement maison, fonctionnement et calculs
Auteur : Bastien Jollivet Publié le Temps de lecture : 16 min
Dans cet article
- Qu'est-ce qu'un viager libre pour un appartement ou une maison ?
- Quelle différence entre viager libre et viager occupé ?
- Quels appartements et maisons peuvent être vendus en viager libre ?
- Résidence principale, résidence secondaire, bien déjà loué, quels cas sont adaptés ?
- Comment fonctionne la vente d'un appartement ou d'une maison en viager libre ?
- Départ du vendeur, absence de droit d'usage et d'habitation, pleine propriété immédiate
- Peut-on vendre sa résidence principale en viager libre ?
- Comment se fixe le prix d'un viager libre ?
- Valeur vénale du bien, base de calcul pour un appartement ou une maison
- Comment calculer le bouquet et la rente d'un viager libre ?
- Qui paie les charges, la taxe foncière et les travaux en viager libre ?
- Que se passe-t-il si l'acheteur ne paie plus la rente ?
- Garanties juridiques et rôle du notaire pour sécuriser le vendeur
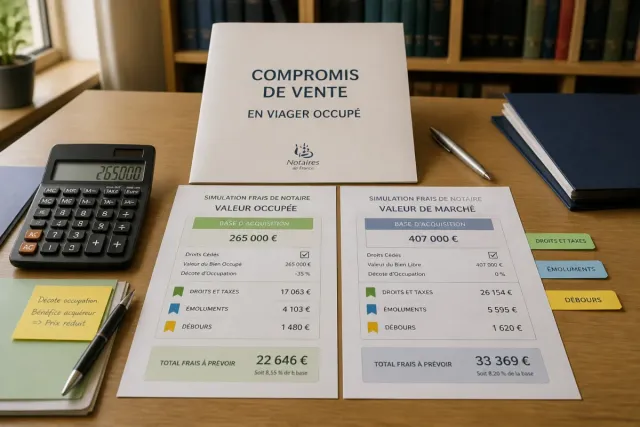
- Quels sont les frais de notaire pour un viager libre ?
- Les points de vigilance avant de signer un viager libre pour un appartement ou une maison
Imaginez une maison secondaire fermée onze mois par an, ou un appartement loué dont la gestion devient pesante. Vous souhaitez récupérer du capital et percevoir un revenu régulier, tandis qu’un acquéreur cherche un bien disponible immédiatement. Le viager libre appartement maison répond précisément à cette situation, à condition de bien maîtriser ses règles.
Je présente ici le mécanisme sans raccourci, avec ses différences par rapport au viager occupé, ses calculs et ses principaux points juridiques. Le lieu, l’état du bien et son usage actuel modifient l’estimation, le bouquet, la rente et la répartition des charges. Le viager ne fonctionne pas avec une baguette magique, même si certains calculs donnent parfois cette impression.
Qu'est-ce qu'un viager libre pour un appartement ou une maison ?
Le viager libre est une vente immobilière dans laquelle le vendeur cède son bien sans conserver de droit d’usage et d’habitation. Le vendeur, appelé crédirentier, quitte donc les lieux. L’acheteur, appelé débirentier, reçoit la pleine propriété du logement dès la signature de l’acte authentique chez le notaire.
L’acquéreur peut habiter l’appartement ou la maison immédiatement. Il peut aussi le louer, y installer un proche ou l’utiliser comme résidence secondaire. Cette disponibilité distingue fortement le viager libre du viager occupé, où le vendeur conserve généralement la jouissance du bien pendant toute sa vie.
Le prix prend habituellement deux formes. L’acheteur verse d’abord un bouquet, c’est-à-dire une somme comptant lors de la vente. Il paie ensuite une rente viagère, souvent mensuelle et indexée, jusqu’au décès du ou des vendeurs.
Le viager libre concerne un appartement, une maison, un garage, un terrain ou encore un bungalow. Toutefois, les biens résidentiels restent les plus courants. La valeur vénale constitue la base du calcul, car le vendeur ne conserve aucun avantage d’occupation.
Pour un propriétaire senior, cette formule peut transformer un patrimoine immobilier en capital immédiat et en revenus réguliers. Elle évite aussi la gestion locative lorsque le bien produisait auparavant des loyers. Cette solution reste cependant un contrat aléatoire, dont le résultat financier dépend de la durée de vie du vendeur.
Quelle différence entre viager libre et viager occupé ?
Le viager libre remet la jouissance du logement à l’acheteur dès la vente. Le viager occupé laisse cette jouissance au vendeur, grâce à un droit d’usage et d’habitation ou à un usufruit prévu dans l’acte. Cette distinction influence directement le prix, les frais et les obligations de chacun.
| Élément | Viager libre | Viager occupé |
|---|---|---|
| Occupation du bien | L’acheteur dispose immédiatement du logement | Le vendeur conserve généralement la jouissance |
| Base de valorisation | Valeur vénale totale | Valeur diminuée de la valeur d’occupation |
| Usage par l’acheteur | Habitation ou location immédiate | Usage différé, sauf abandon anticipé |
| Frais de notaire | Calculés sur la valeur vénale totale | Souvent calculés sur la valeur décotée prévue à l’acte |
| Profil fréquent du vendeur | Propriétaire qui quitte le logement | Propriétaire qui souhaite y rester |
Dans le viager occupé, l’acheteur attend l’abandon ou l’extinction du droit d’usage et d’habitation avant de disposer pleinement des lieux. Cette attente justifie généralement une décote. En viager libre, aucune décote d’occupation ne s’applique en principe, puisque le vendeur quitte le bien.
Un propriétaire qui vend sa résidence secondaire inutilisée n’a donc pas la même stratégie qu’un propriétaire qui souhaite rester dans son appartement. Dans le premier cas, le viager libre peut correspondre à la réalité. Dans le second, le viager occupé mérite une étude distincte.
La nue-propriété répond encore à une logique différente. Le vendeur conserve alors l’usufruit ou le droit d’usage, tandis que l’acquéreur reçoit seulement la nue-propriété. La vente à terme, quant à elle, prévoit une durée de paiement déterminée, contrairement à la rente viagère qui s’éteint au décès du crédirentier.
Quels appartements et maisons peuvent être vendus en viager libre ?
Presque tout logement disposant d’une valeur marchande identifiable peut entrer dans une opération de viager libre. L’emplacement, la qualité du bâti et la facilité de revente restent toutefois déterminants. Un bien très atypique ou difficile à financer attirera moins d’acquéreurs.
- Appartement ancien ou récent, avec ou sans ascenseur
- Maison individuelle, maison de ville ou longère
- Résidence secondaire située en bord de mer, à la campagne ou en montagne
- Bien locatif déjà loué, sous réserve de la situation du bail
- Garage, dépendance, terrain constructible ou bungalow
- Annexe sous-exploitée dont le propriétaire ne souhaite plus assurer l’entretien
Une maison avec jardin peut intéresser une famille, un investisseur ou un acquéreur qui cherche une résidence principale. Un appartement proche des transports peut davantage convenir à un investisseur locatif. Le profil des acheteurs potentiels influence donc la liquidité de l’opération.
La présence d’un locataire ne bloque pas automatiquement la vente. L’acquéreur reprend généralement les droits et obligations attachés au bail, sauf montage spécifique et règles applicables au congé. Le notaire doit examiner le contrat, son échéance, le montant du loyer et les éventuels impayés.
Résidence principale, résidence secondaire, bien déjà loué, quels cas sont adaptés ?
La résidence secondaire représente un cas classique. Le propriétaire ne l’occupe plus assez souvent, paie les charges et conserve un patrimoine peu productif. Le viager libre lui permet de quitter ce bien et de recevoir un bouquet, puis une rente.
La vente d’une résidence principale reste possible lorsque le vendeur prévoit un déménagement. Il peut rejoindre un logement plus petit, une résidence services ou un établissement adapté. Le départ doit intervenir avant ou au moment prévu par l’acte, car le vendeur ne conserve pas automatiquement la jouissance des lieux.
Un bien déjà loué peut également être vendu en viager libre. L’acheteur ne pourra toutefois pas toujours l’occuper dès la signature. Il devra respecter le bail en cours, sauf accord juridiquement valable. L’expression « libre » concerne ici l’absence de droit d’occupation du vendeur, pas nécessairement l’absence de locataire.
Je me souviens d’un dossier où le propriétaire pensait vendre librement un appartement loué parce qu’il n’y vivait plus. Le bail a pourtant imposé une gestion locative temporaire à l’acquéreur. Cette nuance, discrète sur le papier, change toute la stratégie d’achat.
Comment fonctionne la vente d'un appartement ou d'une maison en viager libre ?
La vente commence par une estimation sérieuse de la valeur vénale. Le vendeur et l’acquéreur négocient ensuite le bouquet, la rente, l’indexation et les garanties. Le notaire contrôle la capacité des parties, rédige l’acte et organise le transfert de propriété.
Le contrat doit conserver un caractère aléatoire. La durée de versement de la rente ne peut pas être connue avec certitude au moment de la signature. Le décès du vendeur doit rester imprévisible pour l’acheteur, qui ne doit pas avoir connaissance d’une maladie rendant le décès prochain prévisible.
Lorsque le crédirentier décède, la rente cesse selon les modalités prévues dans l’acte. L’acquéreur conserve la propriété sans démarche successorale particulière concernant le bien. En présence de plusieurs vendeurs, l’acte précise si la rente est réversible ou si elle diminue après le premier décès.
Départ du vendeur, absence de droit d'usage et d'habitation, pleine propriété immédiate
Le vendeur quitte l’appartement ou la maison selon la date prévue dans l’acte. Il ne peut pas revenir occuper les lieux comme s’il avait conservé un droit d’usage. Une remise des clés et un état des lieux peuvent sécuriser concrètement le transfert de jouissance.
L’acheteur devient propriétaire dès la signature de l’acte authentique, sous réserve des formalités de publicité foncière. Il peut réaliser des travaux, habiter les lieux ou les louer. Il doit cependant respecter les règles d’urbanisme, de copropriété et les éventuels contrats attachés au bien.
Cette liberté immédiate explique l’intérêt du viager libre pour l’acquéreur. Elle explique aussi l’absence de décote d’occupation pour le vendeur. Le prix économique repose donc sur la valeur du logement disponible, et non sur une valeur amputée par plusieurs années d’occupation.
Peut-on vendre sa résidence principale en viager libre ?
Oui, un propriétaire peut vendre sa résidence principale en viager libre s’il prévoit réellement de déménager. Le projet doit intégrer le calendrier du départ, le financement du nouveau logement et les conséquences fiscales éventuelles. La vente ne permet pas de rester gratuitement dans les lieux après la signature.
Le vendeur peut négocier une date de libération cohérente avec son déménagement. Cette période doit figurer clairement dans l’acte, avec les conséquences d’un retard. Une occupation temporaire mal rédigée peut transformer une vente simple en petite bataille de calendrier, et personne ne souhaite vivre dans un feuilleton immobilier.
La situation familiale mérite aussi une vérification. Si un conjoint, un partenaire ou un proche occupe le logement, l’acte doit tenir compte de ses droits. Le notaire examine également les donations antérieures, les indivisions, les hypothèques et les éventuelles mesures de protection juridique.
Comment se fixe le prix d'un viager libre ?
Le prix d’un viager libre repose d’abord sur la valeur vénale du bien. Le vendeur ne doit pas retenir une estimation flatteuse uniquement parce qu’elle fait plaisir. Une valeur excessive gonfle artificiellement le bouquet et la rente, puis décourage les acquéreurs.
Le calcul doit prendre en compte le marché local et les caractéristiques concrètes du logement. Un appartement avec ascenseur et balcon ne se valorise pas comme un rez-de-chaussée sombre donnant sur une cour. Une chambre supplémentaire, une vue dégagée ou un stationnement peuvent modifier sensiblement le résultat.
Valeur vénale du bien, base de calcul pour un appartement ou une maison
La valeur vénale correspond au prix auquel le bien pourrait raisonnablement se vendre dans une transaction classique, au moment de l’estimation. L’analyse compare des biens similaires dans le même secteur, en tenant compte de la surface, de l’état, de l’étage, du terrain et des prestations.
Pour une maison, l’expert examine aussi la parcelle, les dépendances, le voisinage, l’assainissement, la performance énergétique et les travaux futurs. Pour un appartement, il étudie la copropriété, les charges, les procès-verbaux d’assemblée générale et les travaux votés ou envisagés.
Les diagnostics immobiliers complètent cette analyse sans la remplacer. Une mauvaise performance énergétique, une toiture à reprendre ou une façade prochainement rénovée peuvent peser sur la valeur. Le vendeur gagne à présenter un dossier transparent, car une surprise coûte souvent plus cher qu’une estimation réaliste.
Un exemple publié dans le secteur illustre la méthode. Une maison de 55 m² à Buis-les-Baronnies a été présentée avec une valeur vénale de 145 000 euros, un bouquet de 51 600 euros et une rente de 580 euros pour un vendeur de 73 ans. Chaque dossier reste particulier, même lorsque les chiffres semblent voisins.
Comment calculer le bouquet et la rente d'un viager libre ?
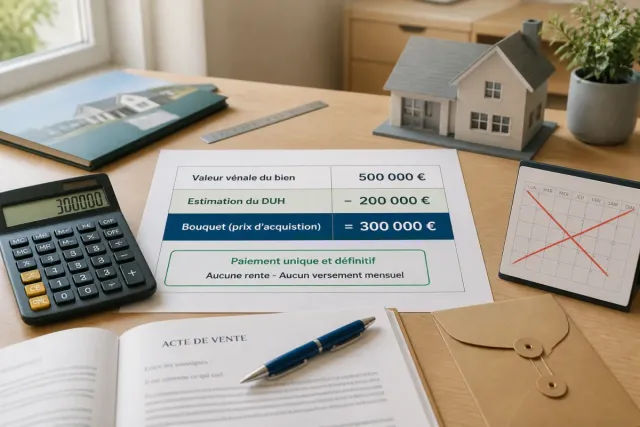
Le bouquet correspond à la somme versée au comptant au moment de la vente. Il n’est pas obligatoire dans son principe, mais les opérations prévoient souvent un montant représentant environ 20 à 40 % de la valeur du bien. Le pourcentage dépend des besoins du vendeur et des capacités de l’acheteur.
La rente constitue le solde économique de l’opération. Son montant dépend de la valeur vénale, du bouquet, de l’âge du ou des crédirentiers, de leur espérance de vie statistique et de la fréquence des paiements. Une indexation annuelle peut préserver le pouvoir d’achat du vendeur.
Une présentation simplifiée peut s’écrire ainsi, valeur du bien moins bouquet, puis conversion du solde en rente selon les paramètres actuariels retenus. Cette formule ne remplace pas une étude professionnelle, car le taux d’actualisation, l’indexation et les garanties modifient le résultat.
Le vendeur doit aussi réfléchir à ses besoins de trésorerie. Un bouquet élevé apporte davantage de capital immédiat, mais réduit la rente mensuelle. Un bouquet plus faible facilite parfois l’achat pour l’acquéreur, tout en augmentant la rente à payer pendant la durée du viager.
La rente peut être mensuelle, trimestrielle ou annuelle. L’acte précise sa date d’échéance, son mode d’indexation, les intérêts de retard et les conséquences d’un impayé. Une rente viagère n’est pas un loyer, même si son versement revient régulièrement dans le budget de l’acheteur.
Qui paie les charges, la taxe foncière et les travaux en viager libre ?
En viager libre, l’acheteur supporte en principe les charges liées à la propriété et à la jouissance du bien dès qu’il en prend possession. Il paie notamment les charges de copropriété qui lui incombent, les consommations, l’entretien courant et les travaux relevant de son occupation.
La taxe foncière revient généralement au propriétaire, donc à l’acquéreur après le transfert de propriété. L’acte peut prévoir une répartition différente entre les parties pour certaines périodes, mais cette clause doit rester précise. La taxe d’enlèvement des ordures ménagères suit souvent un traitement distinct.
Les gros travaux et les travaux de copropriété doivent être examinés selon leur date d’exigibilité et les règles applicables. Une assemblée générale ayant voté une rénovation avant la vente peut créer une discussion sur la personne qui paiera. Le compromis et l’acte doivent régler ce point sans zone grise.
Le vendeur n’a plus vocation à assumer les charges d’un bien qu’il a quitté. Cette règle pratique distingue encore le viager libre du viager occupé, dans lequel l’acte répartit les dépenses entre le propriétaire et l’occupant selon les droits conservés.
| Dépense | Responsable habituel | Vérification à effectuer |
|---|---|---|
| Taxe foncière | Acquéreur propriétaire | Lire la clause de répartition prévue à l’acte |
| Charges courantes de copropriété | Acquéreur occupant ou bailleur | Examiner le règlement de copropriété |
| Consommations d’eau et d’énergie | Occupant des lieux | Relever les compteurs lors de la remise des clés |
| Travaux futurs | Selon la nature et la date d’exigibilité | Contrôler les procès-verbaux d’assemblée générale |
| Entretien courant | Acquéreur ou locataire selon l’usage | Prévoir la répartition dans le bail éventuel |
Que se passe-t-il si l'acheteur ne paie plus la rente ?
Le non-paiement d’une rente constitue un manquement grave. Le vendeur ne doit pas attendre plusieurs mois avant de réagir, car les impayés peuvent rapidement devenir difficiles à récupérer. L’acte prévoit généralement une clause résolutoire, une clause pénale et des intérêts de retard.
Le crédirentier adresse d’abord une mise en demeure selon les formes prévues. Si l’acheteur ne régularise pas, le vendeur peut engager une procédure pour obtenir le paiement, la résolution de la vente ou l’application des garanties contractuelles. Le juge apprécie les circonstances et la rédaction de l’acte.
La résolution peut entraîner la restitution du bien au vendeur, avec des conséquences sur le bouquet et les rentes déjà versées. Les modalités dépendent de la clause résolutoire et de la décision judiciaire. Une rédaction précise protège mieux le vendeur qu’une promesse générale de paiement.
Garanties juridiques et rôle du notaire pour sécuriser le vendeur
Le notaire inscrit les garanties nécessaires pour protéger le paiement de la rente. L’acte peut notamment prévoir le privilège du vendeur ou une hypothèque légale spéciale du vendeur, selon le régime applicable et la date de l’opération. Ces sûretés donnent au crédirentier une position renforcée en cas de défaillance.
Le contrat peut aussi prévoir une clause résolutoire, une clause pénale et une majoration de la rente en cas de retard. Le notaire vérifie la capacité juridique des parties, l’origine de propriété, les inscriptions hypothécaires et les diagnostics. Il ne remplace pas un conseil patrimonial, mais il sécurise la vente authentique.
Le caractère aléatoire mérite une attention particulière. Si l’acheteur connaissait une maladie grave du vendeur et savait que le décès était imminent, la validité de la vente pourrait être contestée. Le Code civil encadre également le décès survenant dans les vingt jours suivant la signature, situation qui peut rendre l’aléa juridiquement insuffisant.
Le vendeur doit conserver les preuves des paiements et signaler rapidement tout retard. L’acquéreur, de son côté, doit mesurer sa capacité à payer la rente même lorsque le bien produit un loyer. Un logement vacant, une période de travaux ou un locataire défaillant ne suspendent pas automatiquement la rente viagère.
Quels sont les frais de notaire pour un viager libre ?
En viager libre, les frais d’acquisition sont généralement calculés sur la valeur vénale totale du bien, comme dans une vente classique. L’absence de droit d’usage et d’habitation conservé par le vendeur explique cette base. Le bouquet ne sert donc pas seul de référence pour calculer les frais.
Les frais comprennent principalement les droits et taxes, la rémunération réglementée du notaire, les débours et les formalités. Leur montant exact dépend notamment du département, de la nature du bien, de son ancienneté et des règles fiscales applicables au moment de la vente.
L’acquéreur doit prévoir ce financement en plus du bouquet. Une rente mensuelle confortable ne suffit pas si le capital nécessaire à la signature manque. Le plan de financement doit inclure les frais d’acquisition, les éventuels travaux et une réserve de trésorerie.
Le vendeur peut supporter certains frais liés à sa situation personnelle, comme les frais de mainlevée d’une hypothèque existante ou certains diagnostics. La répartition doit apparaître clairement dans le compromis puis dans l’acte. Les frais d’intermédiation, lorsqu’un professionnel intervient, doivent aussi être identifiés.
Les points de vigilance avant de signer un viager libre pour un appartement ou une maison
Le premier contrôle concerne la valeur vénale. Une estimation trop haute bloque la commercialisation et crée une rente irréaliste. Une estimation trop basse pénalise le vendeur. Je recommande de comparer plusieurs avis argumentés, fondés sur des ventes et non sur une simple impression de voisinage.
Le deuxième contrôle porte sur la liberté réelle du bien. Le vendeur doit quitter les lieux, tandis que l’acheteur doit vérifier l’existence d’un bail, d’une convention d’occupation, d’un droit de passage ou d’une servitude. Un appartement libre du vendeur peut rester occupé par un locataire.
- Vérifier la valeur vénale avec des références locales cohérentes
- Lire précisément l’absence de droit d’usage et d’habitation
- Contrôler les baux, les locataires et les éventuels impayés
- Examiner les diagnostics, les travaux et les procès-verbaux de copropriété
- Définir le bouquet, la rente, l’indexation et la périodicité des paiements
- Prévoir les conséquences d’un retard ou d’un défaut de paiement
- Identifier la personne qui paie chaque charge et chaque taxe
- Mesurer la capacité financière de l’acquéreur sur toute la durée probable
- Vérifier la situation matrimoniale, successorale et hypothécaire du vendeur
Le vendeur doit également anticiper ses revenus futurs. La rente viagère peut constituer une ressource régulière, mais son montant dépend du contrat et de l’indexation. Le traitement fiscal de la rente, du bouquet et d’une éventuelle plus-value mérite une analyse adaptée à la situation personnelle.
L’acquéreur doit de son côté calculer le coût global. Il additionne le bouquet, les frais de notaire, les travaux, les charges, la taxe foncière et la rente. Si le bien est destiné à la location, il teste plusieurs hypothèses de loyer et de vacance, plutôt que de bâtir son budget sur un calendrier parfait.
Le notaire reste indispensable pour l’acte authentique et les garanties. Un professionnel du viager peut compléter son intervention par une estimation, une simulation actuarielle et une analyse patrimoniale. Cette double lecture apporte une sécurité utile, surtout lorsque le bien présente une indivision, un bail ou des travaux importants.
Enfin, le vendeur ne doit pas confondre rente à vie et rente garantie pendant une durée fixe. Une clause de réversion, une période de garantie ou une indexation modifie fortement les droits de chacun. Ces options doivent apparaître noir sur blanc, car la mémoire des discussions téléphoniques possède une fâcheuse tendance à prendre sa retraite avant les signataires.
Questions et réponses
Qu’est-ce qu’un viager libre pour un appartement ou une maison ?
Le viager libre est une vente immobilière dans laquelle le vendeur cède son bien sans conserver de droit d’usage et d’habitation. L’acheteur reçoit la pleine propriété du logement dès la signature de l’acte authentique. Il peut donc habiter le bien, le louer ou l’utiliser comme résidence secondaire immédiatement.
Quelle est la différence entre viager libre et viager occupé ?
La différence principale porte sur la jouissance du logement. En viager libre, l’acheteur dispose des lieux dès la vente, alors qu’en viager occupé le vendeur conserve généralement ce droit. Cette distinction modifie la valorisation du bien, les frais de notaire et les obligations prévues dans l’acte.
Comment se calcule le prix en viager libre ?
Le calcul part de la valeur vénale du bien, puisque le vendeur ne conserve aucun avantage d’occupation. Le prix se répartit le plus souvent entre un bouquet payé comptant et une rente viagère versée jusqu’au décès du ou des vendeurs. Le lieu, l’état du bien et son usage actuel influencent directement l’estimation.
Quels types de biens peuvent être vendus en viager libre ?
Les appartements et maisons sont les cas les plus fréquents, mais d’autres biens peuvent aussi convenir. Un garage, une dépendance, un terrain constructible ou un bungalow peuvent entrer dans l’opération si leur valeur marchande est identifiable. L’emplacement, la qualité du bâti et la facilité de revente restent décisifs.
Un bien déjà loué peut-il être vendu en viager libre ?
Oui, la présence d’un locataire n’empêche pas automatiquement la vente. L’acquéreur reprend en général les droits et obligations liés au bail, sauf montage particulier et sous réserve des règles applicables au congé. Le notaire doit vérifier le contrat, son échéance, le loyer et les éventuels impayés.